
यह अध्याय टी.आर. जैन एवं वी.के. ओहरी (अंग्रेज़ी संस्करण 2026-27) के अध्याय 2-4 को कवर करता है। आधार: NCERT समष्टि अर्थशास्त्र : एक परिचय, अध्याय 2 (Reprint 2026-27) और CBSE पाठ्यक्रम 2026-27।
- किसी वस्तु को अंतिम, मध्यवर्ती, उपभोग या पूँजीगत वस्तु पहचानना, और स्टॉक को प्रवाह से अलग करना
- दो-क्षेत्रक अर्थव्यवस्था में आय का वर्तुल प्रवाह बनाना और समझाना
- मूल्यवर्धित, व्यय और आय, तीनों विधियों से GDP और राष्ट्रीय आय निकालना, हर चरण के साथ
- GDP, NDP, GNP, NNP को बाज़ार कीमत और कारक लागत पर एक-दूसरे में बदलना
- मौद्रिक और वास्तविक GDP, GDP अवस्फीतिक, और GDP को कल्याण का सूचक मानने की सीमाएँ समझाना
1 समष्टि अर्थशास्त्र की कुछ मूलभूत संकल्पनाएँ
अर्थशास्त्र के अग्रणी एडम स्मिथ ने अपनी सबसे महत्त्वपूर्ण कृति का नाम ‘एन इनक्वायरी इंटू द नेचर एंड काउजेज ऑफ द वेल्थ ऑफ नेशंस’ रखा। किसी देश की संपत्ति केवल प्राकृतिक संसाधनों से नहीं बनती: संसाधन संपन्न अफ्रीका और लैटिन अमरीका में विश्व के कुछ सबसे गरीब देश हैं, जबकि कई समृद्ध देशों के पास लगभग कोई प्राकृतिक संपदा नहीं। असली बात यह है कि संसाधनों से उत्पादन का प्रवाह कैसे पैदा होता है और उससे आय कैसे बनती है। इसी कारण राष्ट्रीय आय के लेखांकन की शुरुआत वस्तुओं के प्रकार समझने से होती है।
1.1 अंतिम वस्तुएँ
अंतिम वस्तु वह वस्तु है जो अंतिम उपयोग के लिए है और जिसे उत्पादन के किसी और चरण या रूपांतरण से नहीं गुज़रना है। बिकने के बाद यह सक्रिय आर्थिक प्रवाह से बाहर हो जाती है।
- कपास उत्पादक किसान कपास को धागा मिल को बेचता है, धागा कपड़ा मिल को जाता है, कपड़ा पोशाक बनता है
- इस श्रृंखला में केवल पोशाक अंतिम वस्तु है, क्योंकि यही उपभोक्ता के अंतिम उपयोग के लिए बिकती है
- खरीदार स्वयं भी वस्तु का रूप बदल सकता है (चाय पत्ती से चाय बनाना), फिर भी वस्तु अंतिम ही रहती है
- घर में खाना पकाना आर्थिक क्रिया नहीं है, क्योंकि घर का खाना बाज़ार में नहीं बिकता
कोई वस्तु अपनी प्रकृति से नहीं, बल्कि अपने उपयोग की आर्थिक प्रकृति से अंतिम बनती है। वही चाय पत्ती घर में खरीदी जाए तो अंतिम वस्तु है, पर जलपान-गृह (रेस्टोरेंट) खरीदे और चाय बनाकर बेचे तो वह आगत (मध्यवर्ती वस्तु) बन जाती है।
1.2 उपभोग वस्तुएँ और टिकाऊ उपभोक्ता वस्तुएँ
उपभोग वस्तुएँ (उपभोक्ता वस्तुएँ) वे अंतिम वस्तुएँ और सेवाएँ हैं जिनका उपभोग अंतिम उपभोक्ता द्वारा खरीदे जाने पर होता है, जैसे आहार, वस्त्र और मनोरंजन जैसी सेवाएँ।
टिकाऊ उपभोक्ता वस्तुएँ वे उपभोग वस्तुएँ हैं जो तुरंत या थोड़े समय के उपभोग में नष्ट नहीं होतीं, लंबे समय तक चलती हैं और मशीन की तरह उनकी भी टूट-फूट, मरम्मत और पुर्जों की बदली होती है, जैसे टेलीविजन सेट, ऑटोमोबाइल, घरेलू कंप्यूटर।
1.3 पूँजीगत वस्तुएँ
पूँजीगत वस्तुएँ वे टिकाऊ अंतिम वस्तुएँ हैं जो उत्पादन प्रक्रिया में बार-बार काम आती हैं पर स्वयं उत्पादन में रूपांतरित नहीं होतीं, जैसे औज़ार, उपकरण और मशीनें।
- ये किसी भी उत्पादन प्रक्रिया का निर्णायक आधार हैं, जिससे उत्पादन में मदद मिलती है और उत्पादन संभव हो पाता है
- इनमें धीरे-धीरे टूट-फूट होती है, इसलिए इनकी मरम्मत होती है या समय के साथ इन्हें बदला जाता है
- ये उत्पादन के कारक “पूँजी” का भाग हैं, जिसमें उद्यम ने निवेश किया है
1.4 मध्यवर्ती वस्तुएँ
मध्यवर्ती वस्तुएँ वे वस्तुएँ हैं जिनका उपयोग दूसरे उत्पादक कच्चे माल या आगत के रूप में दूसरी वस्तुओं के उत्पादन में करते हैं, जैसे ऑटोमोबाइल बनाने में इस्पात की चादर और बर्तन बनाने में ताँबा। ये अंतिम वस्तुएँ नहीं हैं।
- सभी वस्तुओं को जोड़ने के लिए एक सामान्य मापदंड चाहिए; यह मापदंड मुद्रा है
- राष्ट्रीय आय में केवल अंतिम वस्तुओं का मूल्य गिना जाता है
- इसकी वजह यह है कि अंतिम वस्तु के मूल्य में मध्यवर्ती वस्तुओं का मूल्य पहले से शामिल होता है
- मध्यवर्ती वस्तुओं को अलग से गिनने पर दुहरी गणना होगी और उत्पादन का मूल्य बढ़ा-चढ़ाकर आएगा
| वस्तु और खरीदार | प्रकार | कारण |
|---|---|---|
| परिवार द्वारा खरीदा गया गेहूँ | अंतिम (उपभोग) वस्तु | अंतिम उपयोग, आगे उत्पादन में नहीं जाएगा |
| बेकर द्वारा खरीदा गया गेहूँ | मध्यवर्ती वस्तु | ब्रेड बनाने में उसी वर्ष खप जाएगा |
| फर्म द्वारा खरीदी गई मशीन | अंतिम (पूँजीगत) वस्तु | कई वर्ष उत्पादन में काम आएगी, रूप नहीं बदलेगी |
| परिवार द्वारा खरीदा गया टेलीविजन | अंतिम (टिकाऊ उपभोक्ता) वस्तु | उपभोग के लिए, पर लंबे समय तक चलती है |
| कार कंपनी द्वारा खरीदी गई इस्पात की चादर | मध्यवर्ती वस्तु | कार बनाने में कच्चा माल |
“पूँजीगत वस्तु उत्पादन में काम आती है, इसलिए वह मध्यवर्ती है” यह ग़लत है। पूँजीगत वस्तुएँ उत्पादन में खपती नहीं, कई वर्षों तक चलती हैं, इसलिए वे अंतिम वस्तुएँ हैं। मध्यवर्ती वस्तु वही है जो उसी वर्ष उत्पादन में पूरी खप जाए या दोबारा बेचने के लिए खरीदी जाए।
1.5 स्टॉक और प्रवाह
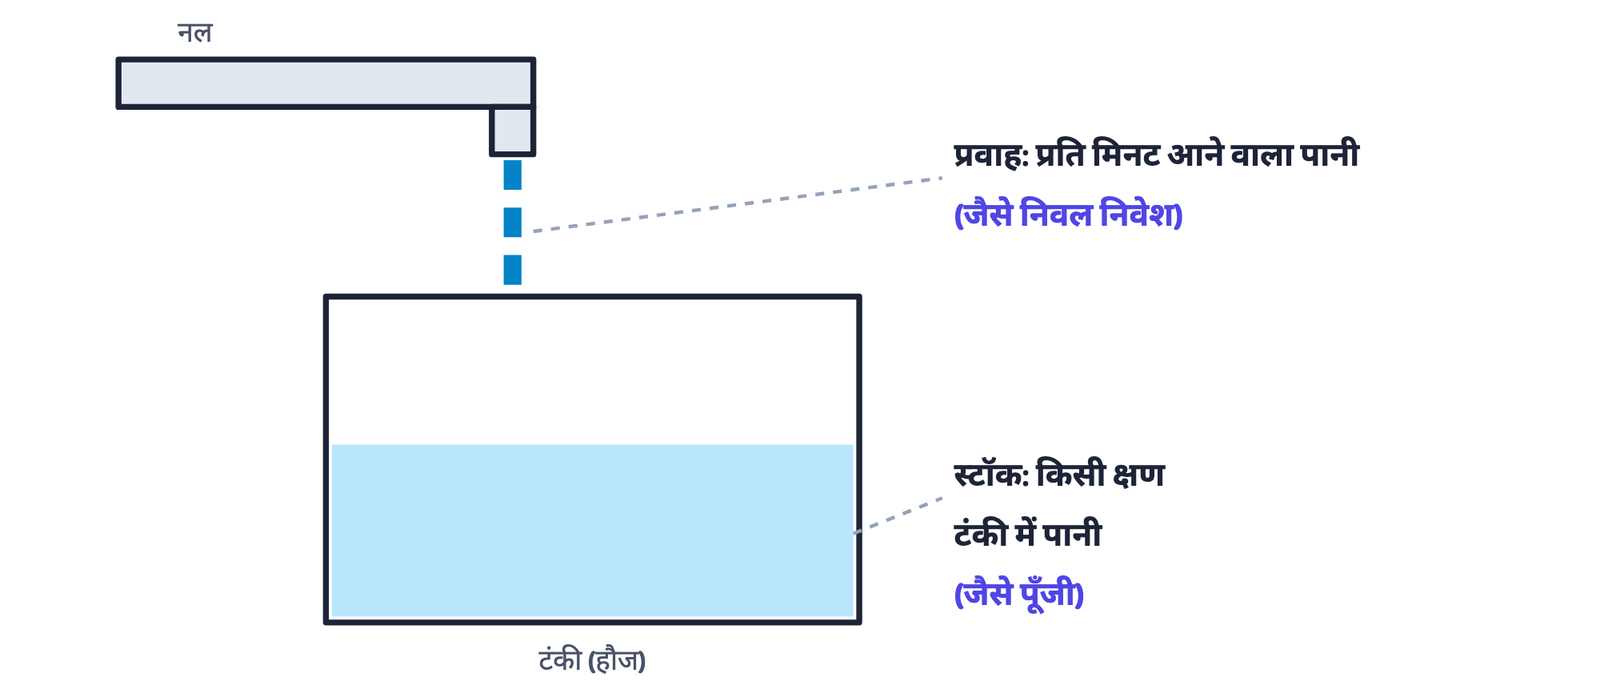
प्रवाह वह चर है जिसकी माप एक समयावधि में होती है, जैसे आय, निर्गत (उत्पादन), लाभ। समयावधि बताए बिना ऐसा कथन अर्थहीन है।
स्टॉक वह चर है जिसकी माप किसी निश्चित समय-बिंदु पर होती है, जैसे किसी फ़ैक्ट्री के भवन और मशीनें (पूँजी का स्टॉक)।
- “किसी का वेतन 10,000 रुपये है” अधूरा कथन है, क्योंकि यह नहीं बताता कि यह मासिक है या वार्षिक
- स्टॉक में परिवर्तन एक प्रवाह है, जैसे इस वर्ष कितनी नई मशीनें जुड़ीं
- एक मशीन कई वर्ष पूँजी स्टॉक का हिस्सा रहती है, पर नई मशीनों के प्रवाह का हिस्सा केवल उसी वर्ष होती है जब वह लगी थी
| आधार | स्टॉक | प्रवाह |
|---|---|---|
| माप कब | किसी निश्चित समय-बिंदु पर | किसी समयावधि (प्रति वर्ष, प्रति माह) में |
| समय का आयाम | नहीं होता | होता है |
| उदाहरण | पूँजी, धन, माल-सूची, जनसंख्या, बैंक जमा | राष्ट्रीय आय, निवेश, मूल्यह्रास, उत्पादन, माल-सूची में परिवर्तन, मूल्यवर्धित |
| टंकी उदाहरण | टंकी में पानी | नल से प्रति मिनट आता पानी |
1.6 सकल निवेश, मूल्यह्रास और निवल निवेश
सकल निवेश किसी वर्ष के अंतिम निर्गत का वह भाग है जो पूँजीगत वस्तुओं (मशीनें, औज़ार, भवन, गोदाम, सड़क, पुल, हवाई अड्डे जैसी आधारभूत संरचना) के रूप में है।
मूल्यह्रास पूँजीगत वस्तु की सामान्य टूट-फूट के लिए किया गया वार्षिक भत्ता है, जिसे निवल निवेश निकालने के लिए सकल निवेश से घटाया जाता है। पुस्तक इसे स्थिर पूँजी का उपभोग (पूँजी उपभोग) भी कहती है।
- निवल निवेश को नई पूँजी रचना भी कहते हैं; यही पूँजी स्टॉक में वास्तविक वृद्धि है
- 20 वर्ष चलने वाली मशीन का हर वर्ष उसके मूल मूल्य का 1/20 भाग मूल्यह्रास माना जाता है
- मूल्यह्रास एक लेखांकन संकल्पना है: हर वर्ष वास्तविक व्यय न हो, तब भी इसका लेखा हर वर्ष होता है
- हज़ारों उद्यमों में कोई न कोई हर वर्ष प्रतिस्थापन कर रहा होता है, इसलिए वास्तविक प्रतिस्थापन व्यय लगभग वार्षिक मूल्यह्रास के बराबर रहता है
- दुर्घटना, प्राकृतिक आपदा जैसी अचानक हानि को मूल्यह्रास नहीं कहते
अर्थशास्त्र में निवेश का अर्थ है पूँजी निर्माण, यानी पूँजी स्टॉक में सकल या निवल वृद्धि। शेयर खरीदना, ज़मीन-मकान की खरीद या बीमा पॉलिसी लेना इस अर्थ में निवेश नहीं है।
दिया है
एक मशीन की लागत ₹2,00,000, उपयोगी जीवन 20 वर्ष; किसी वर्ष सकल निवेश ₹500 करोड़
ज्ञात करना है
मशीन का वार्षिक मूल्यह्रास; यदि अर्थव्यवस्था का मूल्यह्रास ₹80 करोड़ हो तो निवल निवेश
सूत्र: वार्षिक मूल्यह्रास = लागत ÷ उपयोगी वर्ष
मान रखने पर: ₹2,00,000 ÷ 20 = ₹10,000 प्रति वर्ष
सूत्र: निवल निवेश = सकल निवेश − मूल्यह्रास
मान रखने पर: 500 − 80 = ₹420 करोड़
अर्थ: ₹500 करोड़ की नई पूँजीगत वस्तुओं में से ₹80 करोड़ केवल घिसी पूँजी को बदलने में गए; पूँजी स्टॉक वास्तव में ₹420 करोड़ बढ़ा।
1.7 उपभोग और पूँजीगत वस्तुओं में अदला-बदली
- किसी वर्ष का कुल अंतिम उत्पादन या तो उपभोग वस्तुओं के रूप में होगा या पूँजीगत वस्तुओं (निवेश) के रूप में
- दिए गए कुल उत्पादन पर अधिक पूँजीगत वस्तुएँ बनाने का अर्थ है कम उपभोग वस्तुएँ
- परंतु पूँजीगत वस्तुएँ श्रमिक की उत्पादन क्षमता बढ़ाती हैं (बुनकर को एक साड़ी में महीनों लगते हैं, आधुनिक मशीनों से एक दिन में हज़ारों साड़ियाँ बनती हैं; पिरामिड और ताजमहल बनने में दशकों लगे, आज की मशीनों से गगनचुंबी इमारत कुछ वर्षों में बन जाती है)
- इसलिए आज अधिक पूँजीगत वस्तुएँ बनाने से भविष्य में कुल उत्पादन और उपभोग वस्तुएँ दोनों अधिक होंगी; विरोधाभास नहीं है, अंतर समय का है
2 आय का वर्तुल प्रवाह (दो-क्षेत्रक मॉडल)
उत्पादन से कारकों को आय मिलती है, और उसी आय से लोग फर्मों की वस्तुएँ खरीदते हैं। उत्पादन और उपभोग इस तरह एक घेरे में जुड़े रहते हैं।
2.1 सरल अर्थव्यवस्था की मान्यताएँ
- केवल दो क्षेत्रक हैं: परिवार और फर्म
- परिवार बचत नहीं करते; अपनी पूरी आय घरेलू फर्मों की वस्तुओं और सेवाओं पर खर्च करते हैं
- सरकार नहीं है, इसलिए कोई कर नहीं
- विदेशी व्यापार नहीं है, इसलिए कोई आयात-निर्यात नहीं
- इसलिए प्रवाह में कोई रिसाव नहीं होता: फर्मों ने कारकों को जितना बाँटा, उतना ही बिक्री संप्राप्ति के रूप में लौट आता है
2.2 उत्पादन के चार कारक और उनके पारिश्रमिक
| कारक | योगदान | पारिश्रमिक |
|---|---|---|
| श्रम | मानवीय श्रम | मज़दूरी |
| पूँजी | पूँजी का योगदान | ब्याज |
| उद्यमवृत्ति | जोखिम उठाकर उत्पादन संगठित करना | लाभ |
| भूमि | स्थिर प्राकृतिक संसाधन | लगान |
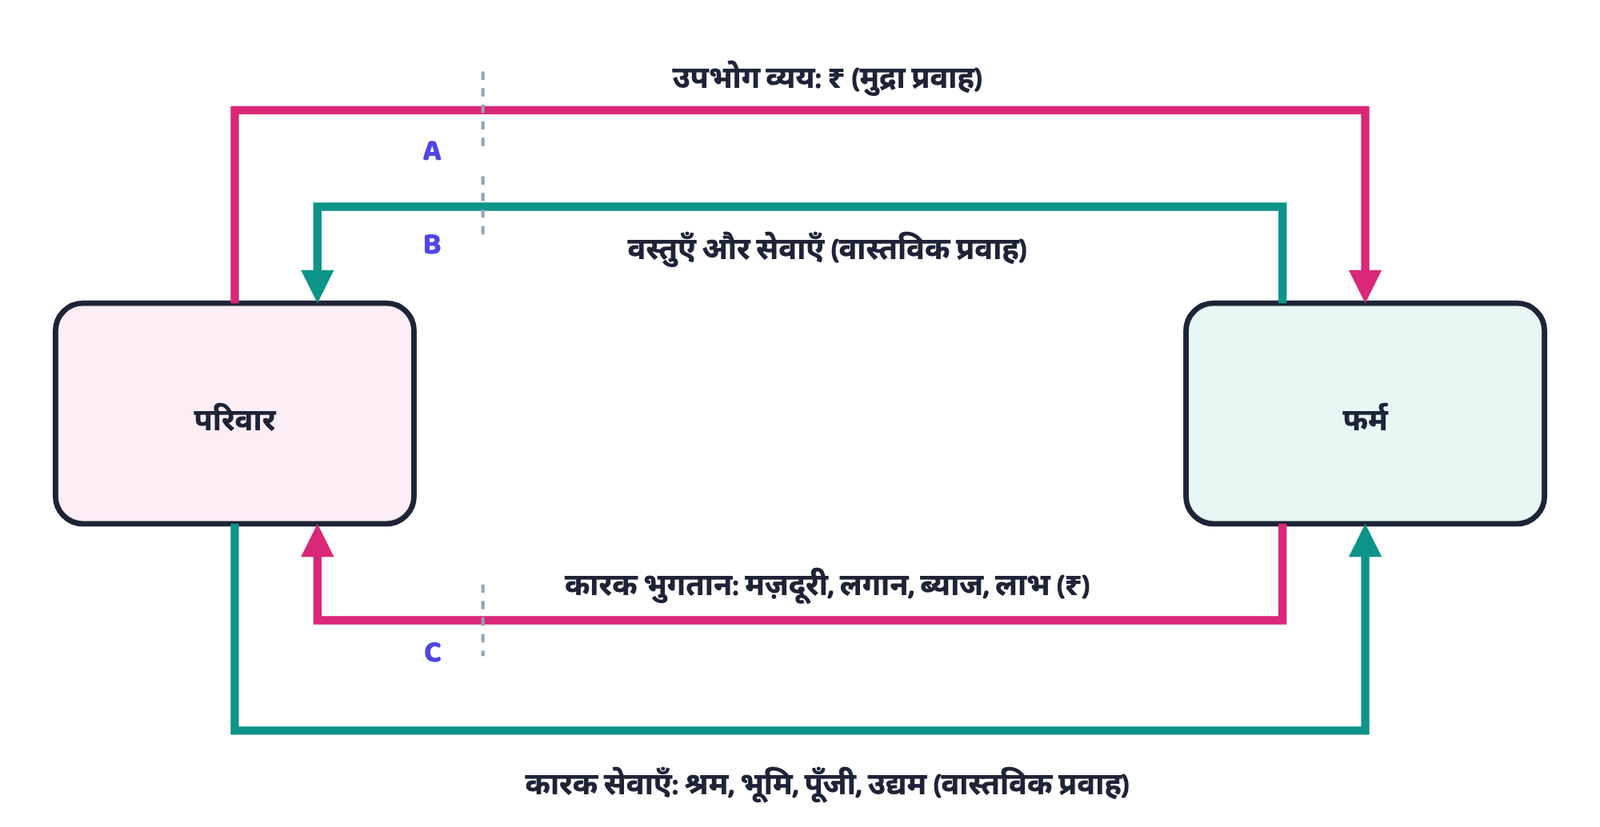
- ऊपर के दो तीर वस्तुओं और सेवाओं का बाज़ार हैं: सबसे ऊपर परिवारों का व्यय (फर्मों की ओर), उसके नीचे वस्तुएँ और सेवाएँ (परिवारों की ओर)
- नीचे के दो तीर उत्पादन के कारकों का बाज़ार हैं: सबसे नीचे परिवारों की कारक सेवाएँ (फर्मों की ओर), उसके ऊपर फर्मों के कारक भुगतान (परिवारों की ओर)
- एक ही राशि घेरे में घूमती है, इसलिए किसी भी बिंदु पर वार्षिक प्रवाह मापने से एक ही उत्तर मिलेगा
| बिंदु | क्या मापा जाता है | विधि |
|---|---|---|
| A | फर्मों को अंतिम वस्तुओं और सेवाओं पर प्राप्त कुल व्यय | व्यय विधि |
| B | सभी फर्मों द्वारा उत्पादित अंतिम वस्तुओं और सेवाओं का कुल मूल्य | उत्पाद (मूल्यवर्धित) विधि |
| C | सभी कारक अदायगियों का योग | आय विधि |
वास्तविक प्रवाह
- वस्तुओं, सेवाओं और कारक सेवाओं का प्रवाह
- कारक सेवाएँ: परिवार से फर्म
- वस्तुएँ और सेवाएँ: फर्म से परिवार
मौद्रिक प्रवाह
- मुद्रा (रुपयों) का प्रवाह
- कारक भुगतान: फर्म से परिवार
- उपभोग व्यय: परिवार से फर्म
2.3 अधिक व्यय से अधिक आय
- मान लीजिए परिवार (उधार लेकर) अधिक खर्च करने का निर्णय लेते हैं
- इस अतिरिक्त माँग को पूरा करने के लिए फर्में अधिक उत्पादन करती हैं
- अधिक उत्पादन के लिए फर्में कारकों को उतना ही अतिरिक्त भुगतान करती हैं जितना अतिरिक्त उत्पादन का मूल्य है
- इस तरह परिवारों की आय ठीक उतनी बढ़ जाती है जितना उन्होंने अतिरिक्त खर्च किया था
- यह पूरी अर्थव्यवस्था पर लागू होता है, एक परिवार पर नहीं: एक श्रमिक के अधिक खर्च से उसकी अपनी आय नहीं बढ़ती
समष्टि अर्थशास्त्रीय मॉडल वह सरल कहानी है जो किसी काल्पनिक अर्थव्यवस्था की कार्यप्रणाली का वर्णन करती है। मॉडल हर विवरण नहीं दिखाता, केवल आवश्यक विशेषताओं को उभारता है; पर इतना सरल भी नहीं होना चाहिए कि अर्थव्यवस्था की असली प्रकृति ग़लत दिखे।
- मॉडल में बचत जोड़ने पर भी मुख्य निष्कर्ष नहीं बदलता
- अर्थव्यवस्था कितनी भी जटिल हो, तीनों विधियों से आकलित वार्षिक उत्पादन एक समान होगा
3 राष्ट्रीय आय की गणना की तीन विधियाँ
3.1 उत्पाद अथवा मूल्यवर्धित विधि
पुस्तक का उदाहरण: अर्थव्यवस्था में केवल किसान (गेहूँ) और बेकर (ब्रेड) हैं। किसान बिना किसी आगत के ₹100 का गेहूँ उगाता है और उसमें से ₹50 का गेहूँ बेकर को बेचता है। बेकर उस गेहूँ से ₹200 की ब्रेड बनाता है।
| किसान | बेकर | |
|---|---|---|
| कुल उत्पादन | 100 | 200 |
| प्रयुक्त मध्यवर्ती वस्तुएँ | 0 | 50 |
| मूल्यवर्धित | 100 | 200 − 50 = 150 |
- दोनों का उत्पादन जोड़ना (100 + 200 = ₹300) ग़लत है, क्योंकि ₹50 का गेहूँ दो बार गिना जाएगा: एक बार किसान के उत्पादन में, दूसरी बार ब्रेड के मूल्य के भीतर
- सही कुल उत्पादन = 100 + 150 = ₹250
किसी फर्म का मूल्यवर्धित = फर्म के उत्पादन का मूल्य − फर्म द्वारा प्रयुक्त मध्यवर्ती वस्तुओं का मूल्य। यह उत्पादन में फर्म का निवल योगदान है।
दुहरी गणना किसी वस्तु के मूल्य को उत्पादन के आकलन में एक से अधिक बार गिनना है, जो मध्यवर्ती वस्तुओं को अंतिम वस्तुओं के साथ जोड़ने से होती है और राष्ट्रीय आय को बढ़ा-चढ़ाकर दिखाती है।
- फर्म का मूल्यवर्धित उसके चार कारकों (श्रम, पूँजी, उद्यम, भूमि) में बँटता है: मज़दूरी + ब्याज + लाभ + लगान = मूल्यवर्धित
- मूल्यवर्धित एक प्रवाह चर है
- किसान खाद या कीटनाशक प्रयोग करे तो उसका मूल्य भी गेहूँ के उत्पादन से घटेगा
सकल मूल्यवर्धित वह मूल्यवर्धित है जिसमें मूल्यह्रास शामिल है; सकल मूल्यवर्धित से मूल्यह्रास घटाने पर निवल मूल्यवर्धित मिलता है।
दिया है
फर्म का उत्पादन ₹100 प्रति वर्ष, मध्यवर्ती वस्तुएँ ₹20, पूँजी उपभोग (मूल्यह्रास) ₹10
ज्ञात करना है
सकल और निवल मूल्यवर्धित
सूत्र: सकल मूल्यवर्धित = उत्पादन का मूल्य − मध्यवर्ती वस्तुएँ
मान रखने पर: 100 − 20 = ₹80 प्रति वर्ष
सूत्र: निवल मूल्यवर्धित = सकल मूल्यवर्धित − मूल्यह्रास
मान रखने पर: 80 − 10 = ₹70 प्रति वर्ष
3.2 माल-सूची और उसमें परिवर्तन
माल-सूची बिना बिके तैयार माल, अर्ध-निर्मित माल या कच्चे माल का वह स्टॉक है जिसे फर्म एक वर्ष से अगले वर्ष तक ले जाती है। माल-सूची एक स्टॉक चर है।
- माल-सूची बढ़े तो संचय, घटे तो अपसंचय कहते हैं
- माल-सूची में परिवर्तन समयावधि में होता है, इसलिए यह प्रवाह चर है (माल-सूची स्वयं स्टॉक है)
- चिह्न “≡” तादात्म्य बताता है, जो चरों के हर मान पर सदा सत्य है (2 + 2 ≡ 4); “=” समानता केवल किसी विशेष मान पर सत्य होती है (2 × x = 4 केवल x = 2 पर)
दिया है
वर्ष के आरंभ में बिना बिका स्टॉक ₹100; वर्ष में उत्पादन ₹1,000; बिक्री ₹800
ज्ञात करना है
माल-सूची में परिवर्तन और वर्ष के अंत की माल-सूची
सूत्र: माल-सूची में परिवर्तन = उत्पादन − बिक्री
मान रखने पर: 1,000 − 800 = ₹200
अंत की माल-सूची: 100 + 200 = ₹300
निवेश फर्म के पूँजी स्टॉक में अतिरिक्त योग है। माल-सूची पूँजी मानी जाती है, इसलिए माल-सूची में परिवर्तन भी निवेश है।
माल-सूची निवेश
वर्ष में फर्म की माल-सूची के मूल्य में वृद्धि
स्थिर व्यवसाय निवेश
मशीनरी, फ़ैक्ट्री भवन और फर्म के उपकरणों में वृद्धि
आवासीय निवेश
आवास सुविधाओं में वृद्धि
नियोजित और अनियोजित परिवर्तन (कमीज़ का उदाहरण)
फर्म के पास वर्ष के आरंभ में 100 कमीज़ें हैं और वह 1,000 कमीज़ें बेचने की आशा करती है।
| स्थिति | उत्पादन | बिक्री | अंत की माल-सूची | परिणाम |
|---|---|---|---|---|
| बिक्री अप्रत्याशित रूप से घटी | 1,000 | 600 | 400 + 100 = 500 | 400 का अनियोजित संचय |
| बिक्री अप्रत्याशित रूप से बढ़ी | 1,000 | 1,050 | 100 − 50 = 50 | 50 का अनियोजित अपसंचय |
| माल-सूची 200 करनी है | 1,000 + 100 = 1,100 | 1,000 | 200 | 100 का नियोजित संचय |
| माल-सूची 25 करनी है | 1,000 − 75 = 925 | 1,000 | 25 | 75 का नियोजित अपसंचय |
नियोजित परिवर्तन
- फर्म ने पहले से सोचकर किया
- बिक्री उतनी ही रही जितनी आशा थी
- उदाहरण: स्टॉक 100 से 200 करना
अनियोजित परिवर्तन
- बिक्री की अप्रत्याशित कमी या बढ़त से हुआ
- फर्म ने इसकी योजना नहीं बनाई थी
- उदाहरण: बिक्री 600 रह जाने पर 400 कमीज़ें बचना
3.3 मूल्यवर्धित विधि के तादात्म्य
…(2.1)
- फर्म i का निवल मूल्यवर्धित ≡ − फर्म का मूल्यह्रास ()
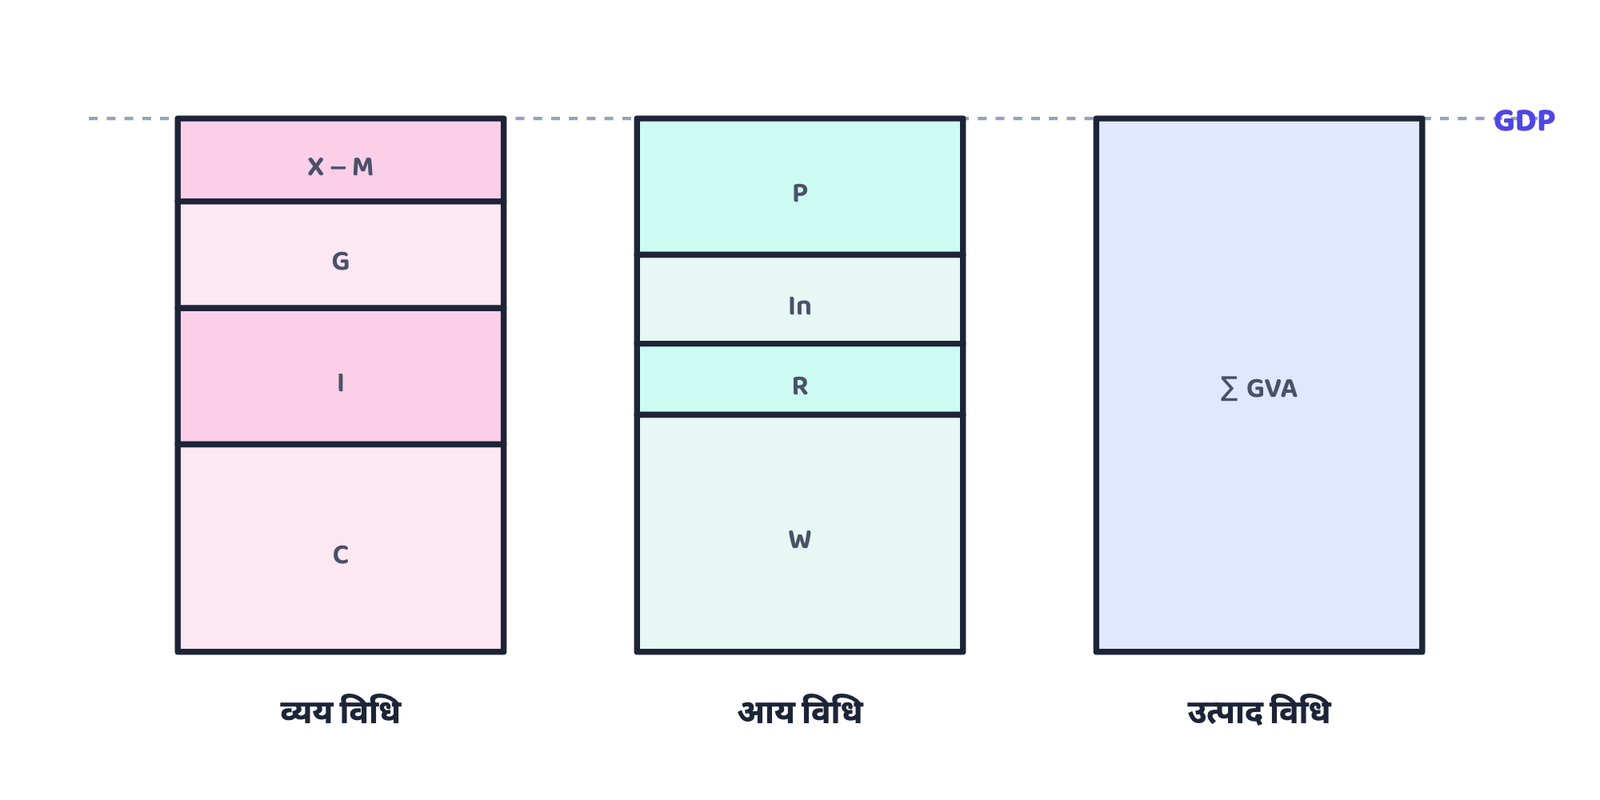
- अर्थव्यवस्था की सभी N फर्मों के सकल मूल्यवर्धित का योग सकल घरेलू उत्पाद है
…(2.2)
दिया है (₹ करोड़)
बिक्री 2,300; स्टॉक में परिवर्तन 200; मध्यवर्ती उपभोग 1,000; स्थायी पूँजी का उपभोग 120; निवल अप्रत्यक्ष कर 180; विदेशों से प्राप्त निवल कारक आय (−) 30
ज्ञात करना है
GDPMP और राष्ट्रीय आय (मूल्यवर्धित विधि से)
सूत्र: उत्पादन का मूल्य = बिक्री + स्टॉक में परिवर्तन = 2,300 + 200 = ₹2,500 करोड़
सूत्र: GDPMP = उत्पादन का मूल्य − मध्यवर्ती उपभोग
मान रखने पर: 2,500 − 1,000 = ₹1,500 करोड़
सूत्र: राष्ट्रीय आय = GDPMP − मूल्यह्रास − निवल अप्रत्यक्ष कर + NFIA
मान रखने पर: 1,500 − 120 − 180 + (−30) = ₹1,170 करोड़
अर्थ: देश की घरेलू सीमा में ₹1,500 करोड़ का अंतिम उत्पादन हुआ; घिसावट, कर और विदेशियों का शुद्ध भाग निकालकर देशवासियों की कारक आय ₹1,170 करोड़ रही।
- बिक्री को ही उत्पादन मान लेना: स्टॉक में परिवर्तन जोड़ना (घटा हो तो घटाना) भूल जाना
- मध्यवर्ती उपभोग घटाने के बजाय पूँजीगत वस्तुओं की खरीद घटा देना
- NFIA ऋणात्मक हो तो उसे जोड़ देना; (−) 30 का अर्थ है 30 घटाना
3.4 व्यय विधि
इस विधि में उत्पादन को माँग पक्ष से मापते हैं: हर फर्म को मिले अंतिम व्यय जोड़े जाते हैं। किसान-बेकर उदाहरण में बेकर को ₹200 का और किसान को (परिवारों से) ₹50 का अंतिम व्यय मिला; बेकर द्वारा खरीदा ₹50 का गेहूँ मध्यवर्ती है, इसलिए कुल = 200 + 50 = ₹250।
अंतिम व्यय व्यय का वह भाग है जो मध्यवर्ती उद्देश्यों के लिए नहीं किया जाता, यानी अंतिम वस्तुओं और सेवाओं पर किया गया व्यय।
| चिह्न | अंतिम व्यय का प्रकार | टिप्पणी |
|---|---|---|
| C | अंतिम उपभोग व्यय | प्रायः परिवार; फर्म अपने अतिथियों या कर्मचारियों के लिए उपभोग्य खरीदे तो वह भी |
| I | अंतिम निवेश व्यय | दूसरी फर्मों द्वारा पूँजीगत वस्तुओं पर; निवेश वस्तुएँ फर्म के पास रहती हैं, इसलिए शामिल |
| G | सरकार का अंतिम व्यय | उपभोग और निवेश दोनों |
| X | निर्यात | विदेशियों द्वारा देश की वस्तुओं पर व्यय |
| M | आयात (घटाना है) | C, I और G का वह भाग जो विदेशी वस्तुओं पर गया: M ≡ Cm + Im + Gm |
…(2.4)
- घरेलू फर्मों को मिला उपभोग व्यय C − Cm, निवेश व्यय I − Im, सरकारी व्यय G − Gm है; इन्हें निर्यात के साथ जोड़ने पर ऊपर का समीकरण बनता है
- दाईं ओर के पाँच चरों में निवेश व्यय (I) सबसे अस्थिर है
| राष्ट्रीय लेखा का नाम | अर्थ |
|---|---|
| निजी अंतिम उपभोग व्यय (PFCE) | परिवारों और निजी गैर-लाभकारी संस्थाओं का C |
| सरकारी अंतिम उपभोग व्यय (GFCE) | सरकार का उपभोग व्यय |
| सकल घरेलू पूँजी निर्माण (GDCF) | सकल स्थायी पूँजी निर्माण + स्टॉक में परिवर्तन (निवेश I; भारत के लेखों में मूल्यवान वस्तुएँ भी जुड़ती हैं) |
| निवल निर्यात (X − M) | निर्यात − आयात; ऋणात्मक भी हो सकता है |
दिया है (₹ करोड़)
निजी अंतिम उपभोग व्यय 1,000; सरकारी अंतिम उपभोग व्यय 300; सकल स्थायी पूँजी निर्माण 350; स्टॉक में परिवर्तन 50; निवल निर्यात (−) 40; मूल्यह्रास 60; निवल अप्रत्यक्ष कर 90; NFIA 20
ज्ञात करना है
GDPMP और राष्ट्रीय आय (व्यय विधि से)
सूत्र: GDCF = सकल स्थायी पूँजी निर्माण + स्टॉक में परिवर्तन = 350 + 50 = ₹400 करोड़
सूत्र: GDPMP = PFCE + GFCE + GDCF + (X − M)
मान रखने पर: 1,000 + 300 + 400 + (−40) = ₹1,660 करोड़
सूत्र: NNPFC = GDPMP − मूल्यह्रास − निवल अप्रत्यक्ष कर + NFIA
मान रखने पर: 1,660 − 60 − 90 + 20 = ₹1,530 करोड़
अर्थ: घरेलू उत्पादन पर कुल अंतिम व्यय ₹1,660 करोड़ था; देशवासियों की कुल कारक आय (राष्ट्रीय आय) ₹1,530 करोड़ है।
- मध्यवर्ती वस्तुओं (कच्चा माल) की खरीद को व्यय में जोड़ देना
- आयात को घटाने के बजाय जोड़ देना; निवल निर्यात ऋणात्मक हो तो उसे घटाना
- GDCF और स्टॉक में परिवर्तन दोनों अलग-अलग जोड़ना, जबकि GDCF में स्टॉक का परिवर्तन पहले से है
3.5 आय विधि
फर्मों की कुल संप्राप्ति अंत में कारकों में मज़दूरी, वेतन, लाभ, ब्याज और लगान के रूप में बँट जाती है। इसलिए कारक आय जोड़ने पर भी वही GDP मिलता है।
…(2.5)
…(2.6)
तादात्म्य (2.6) में I का अर्थ फर्मों के नियोजित और अनियोजित दोनों निवेश हैं।
राष्ट्रीय लेखा में आय विधि के घटक इस प्रकार लिखे जाते हैं (CBSE पूरक पठन सामग्री):
| घटक | क्या शामिल है |
|---|---|
| कर्मचारियों का पारिश्रमिक | नकद और वस्तु के रूप में मज़दूरी-वेतन, नियोक्ता का सामाजिक सुरक्षा अंशदान |
| लगान (और रॉयल्टी) | भूमि के उपयोग का भुगतान; रॉयल्टी: खनिज जैसी उप-भूमि संपत्ति के पट्टे का भुगतान |
| ब्याज | उत्पादन इकाई द्वारा उधार ली गई पूँजी पर भुगतान |
| लाभ | लाभांश + निगम कर + अवितरित लाभ |
| मिश्रित आय | स्व-नियोजित (डॉक्टर, चार्टर्ड अकाउंटेंट, सलाहकार) की आय, जिसमें श्रम और पूँजी का भाग अलग न हो सके |
लगान + ब्याज + लाभ को मिलाकर प्रचालन अधिशेष (ऑपरेटिंग अधिशेष) कहते हैं। इन घटकों का योग NDPFC देता है।
दिया है (₹ करोड़)
कर्मचारियों का पारिश्रमिक 800; लगान 150; ब्याज 120; लाभांश 180; निगम कर 70; अवितरित लाभ 50; मिश्रित आय 200; NFIA (−) 20
ज्ञात करना है
राष्ट्रीय आय (आय विधि से)
सूत्र: लाभ = लाभांश + निगम कर + अवितरित लाभ = 180 + 70 + 50 = ₹300 करोड़
सूत्र: NDPFC = कर्मचारियों का पारिश्रमिक + लगान + ब्याज + लाभ + मिश्रित आय
मान रखने पर: 800 + 150 + 120 + 300 + 200 = ₹1,570 करोड़
सूत्र: NNPFC = NDPFC + NFIA = 1,570 + (−20) = ₹1,550 करोड़
अर्थ: देशवासियों को उत्पादन में योगदान के बदले कुल ₹1,550 करोड़ कारक आय मिली।
- “लाभ” दिया हो और “लाभांश” भी, तो दोनों जोड़ देना: लाभांश लाभ का ही भाग है। ऊपर के उदाहरण में यह ग़लती उत्तर ₹1,750 करोड़ (NDPFC) बना देती है
- पेंशन, छात्रवृत्ति, उपहार जैसी अंतरण अदायगी को कारक आय में जोड़ना
- आय विधि से सीधे NDPFC मिलता है, GDPMP नहीं; GDPMP चाहिए तो मूल्यह्रास और निवल अप्रत्यक्ष कर जोड़ने होंगे
3.6 तीनों विधियों से एक ही उत्तर (पुस्तक का उदाहरण)
फर्म A बिना कच्चे माल के ₹50 की कपास बनाकर फर्म B को बेचती है। B उससे कपड़ा बनाकर उपभोक्ताओं को ₹200 में बेचती है। A मज़दूरी ₹20 देती है और ₹30 लाभ रखती है; B मज़दूरी ₹60 देती है और ₹90 लाभ रखती है।
| फर्म A | फर्म B | |
|---|---|---|
| बिक्री | 50 | 200 |
| मध्यवर्ती उपभोग | 0 | 50 |
| मूल्यवर्धित | 50 | 150 |
| मज़दूरी | 20 | 60 |
| लाभ | 30 | 90 |
उत्पादन का चरण (मूल्यवर्धित)
VAA = 50 − 0 = 50; VAB = 200 − 50 = 150; GDP = 200
निस्तारण का चरण (व्यय)
अंतिम व्यय केवल उपभोक्ताओं का कपड़े पर: GDP = 200
वितरण का चरण (आय)
मज़दूरी 20 + 60 = 80; लाभ 30 + 90 = 120; GDP = 200
इस उदाहरण में लगान और ब्याज नहीं लिए गए; मज़दूरी देने के बाद बचा मूल्यवर्धित लगान, ब्याज और लाभ में बँटता है, जिसे मिलाकर प्रचालन अधिशेष कहते हैं। इससे परिणाम नहीं बदलता।
दिया है (₹ करोड़)
उत्पादन का मूल्य 3,000; मध्यवर्ती उपभोग 1,400; निजी अंतिम उपभोग व्यय 900; सरकारी अंतिम उपभोग व्यय 250; सकल घरेलू पूँजी निर्माण 500; निवल निर्यात (−) 50
दिखाना है
मूल्यवर्धित और व्यय विधि से GDPMP बराबर है
मूल्यवर्धित विधि: GDPMP = उत्पादन का मूल्य − मध्यवर्ती उपभोग = 3,000 − 1,400 = ₹1,600 करोड़
व्यय विधि: GDPMP = PFCE + GFCE + GDCF + (X − M) = 900 + 250 + 500 + (−50) = ₹1,600 करोड़
निष्कर्ष: दोनों विधियों से GDPMP ₹1,600 करोड़ है, क्योंकि अंतिम उत्पादन का मूल्य ही उस पर किया गया अंतिम व्यय है।
3.7 राष्ट्रीय आय में क्या शामिल, क्या नहीं (सावधानियाँ)
CBSE प्रश्न-पत्र में “कारण सहित बताइए कि यह राष्ट्रीय आय में शामिल होगा या नहीं” जैसे प्रश्न आते हैं। नियम एक है: केवल इस वर्ष का अंतिम उत्पादन और उससे जुड़ी कारक आय गिनी जाती है।
| मद | शामिल? | कारण |
|---|---|---|
| पुरानी (सेकंड-हैंड) कार की बिक्री | नहीं | पिछले वर्ष के उत्पादन में गिनी जा चुकी; नया उत्पादन नहीं |
| उसी सौदे पर दलाल का कमीशन | हाँ | दलाल की सेवा इसी वर्ष का नया उत्पादन है |
| शेयर, बॉन्ड की खरीद-बिक्री | नहीं | वित्तीय परिसंपत्ति का हस्तांतरण, कोई वस्तु या सेवा नहीं बनी |
| बुढ़ापा पेंशन, छात्रवृत्ति, उपहार, दान | नहीं | अंतरण अदायगी: बदले में कोई सेवा नहीं दी गई |
| किसान द्वारा अपनी उपज का स्व-उपभोग | हाँ | उत्पादन हुआ है, भले बाज़ार में न बिका हो |
| अपने मकान में रहने वाले मालिक का आरोपित किराया | हाँ | मकान सेवा दे रहा है; मालिक मानो स्वयं को किराया दे रहा है |
| गृहिणी की घरेलू सेवाएँ | नहीं | मौद्रिक मूल्यांकन नहीं होता, बाज़ार में नहीं बिकतीं |
| फर्म द्वारा कच्चे माल की खरीद | नहीं | मध्यवर्ती व्यय; गिनने पर दुहरी गणना |
| फर्म द्वारा नई मशीन की खरीद | हाँ | अंतिम (निवेश) व्यय |
| पुरानी वस्तु या शेयर की बिक्री से पूँजीगत लाभ | नहीं | उत्पादन से जुड़ी कारक आय नहीं |
4 घरेलू बनाम राष्ट्रीय, बाज़ार कीमत बनाम कारक लागत
4.1 घरेलू सीमा और सामान्य निवासी
- घरेलू (आर्थिक) सीमा: वह भौगोलिक क्षेत्र जिसे सरकार प्रशासित करती है और जिसमें व्यक्ति, वस्तुएँ और पूँजी मुक्त रूप से घूमते हैं; इसमें विदेशों में स्थित अपने दूतावास शामिल, अपने देश में स्थित विदेशी दूतावास शामिल नहीं (CBSE पूरक सामग्री)
- सामान्य निवासी: वह व्यक्ति या संस्था जिसके आर्थिक हित का केंद्र उसी देश में है; नागरिक होना ज़रूरी नहीं
- घरेलू उत्पाद (GDP, NDP): घरेलू सीमा के भीतर उत्पादन, चाहे निवासी करें या गैर-निवासी
- राष्ट्रीय उत्पाद (GNP, NNP): देश के सामान्य निवासियों का उत्पादन, चाहे देश के भीतर हो या बाहर
4.2 विदेशों से प्राप्त निवल कारक आय और सकल राष्ट्रीय उत्पाद
- सऊदी अरब में काम करने वाली भारतीय नागरिक की मज़दूरी सऊदी अरब के GDP में गिनी जाती है, भारत के नहीं
- भारत में कोरियाई स्वामित्व वाली हुंडई कार फ़ैक्ट्री का लाभ भारत के GDP में है, पर वह भारतीयों की आय नहीं
- इन दोनों का हिसाब रखने वाला चर सकल राष्ट्रीय उत्पाद है
विदेशों से प्राप्त निवल कारक आय (NFIA) = शेष विश्व में नियोजित देश के घरेलू उत्पादन कारकों द्वारा अर्जित कारक आय − घरेलू अर्थव्यवस्था में नियोजित शेष विश्व के उत्पादन कारकों द्वारा अर्जित कारक आय।
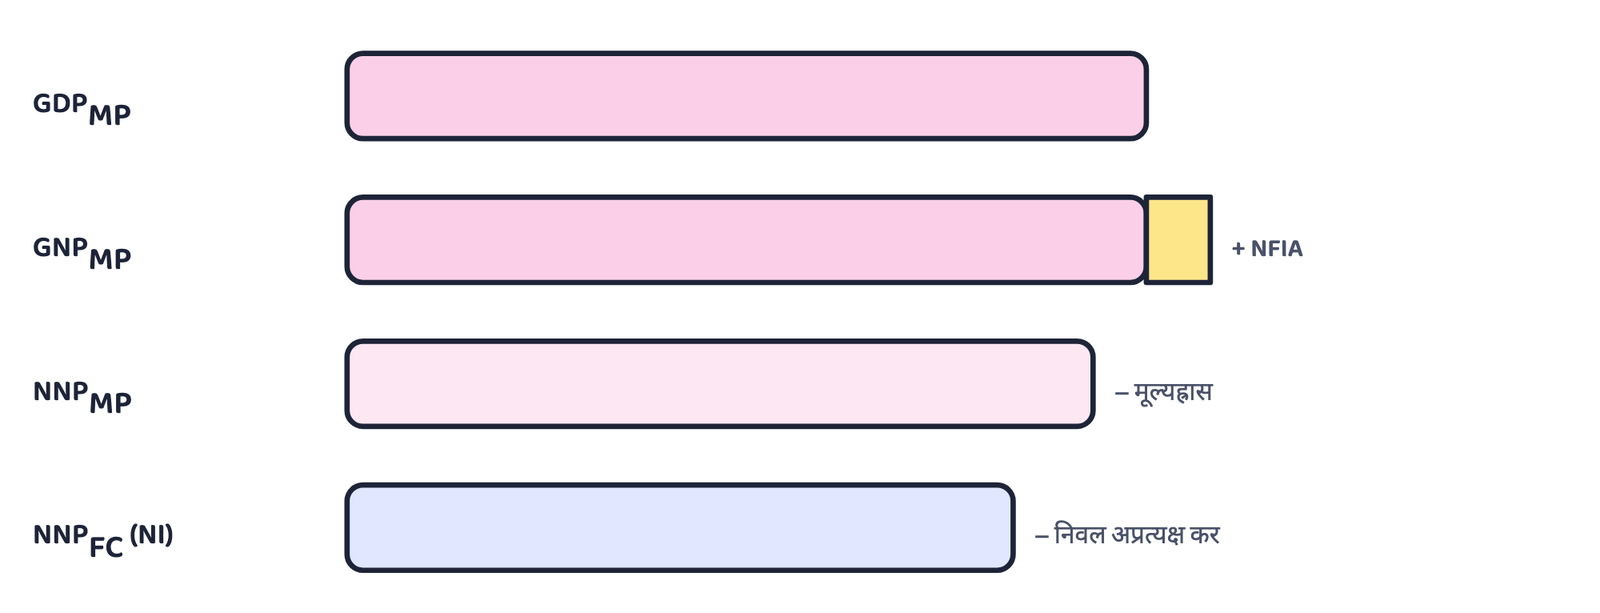
सकल राष्ट्रीय उत्पाद (GNP) ≡ सकल घरेलू उत्पाद + विदेशों से प्राप्त निवल कारक आय। यह देश के सामान्य निवासियों द्वारा एक वर्ष में उत्पादित सभी अंतिम वस्तुओं और सेवाओं का मूल्य है, चाहे वे देश की सीमा में हों या विदेश में।
4.3 सकल बनाम निवल
- मूल्यह्रास किसी की आय नहीं बनता, इसलिए “सकल” से मूल्यह्रास घटाने पर “निवल” मिलता है
- निवल राष्ट्रीय उत्पाद (बाज़ार कीमत पर) ≡ GNP − मूल्यह्रास
- निवल घरेलू उत्पाद (NDPMP) = GDPMP − मूल्यह्रास: इससे पता चलता है कि वर्तमान GDP बनाए रखने के लिए देश को कितना खर्च करना होगा; घिसी पूँजी न बदली जाए तो GDP गिर जाएगा
4.4 बाज़ार कीमत बनाम कारक लागत
- बाज़ार कीमत में अप्रत्यक्ष कर शामिल होते हैं, जो सरकार को जाते हैं, कारकों को नहीं; इसलिए इन्हें घटाना होता है
- सरकार कुछ वस्तुओं पर उपदान (सब्सिडी) देती है, जो उत्पादक को मिलता है; इसे जोड़ना होता है (भारत में पेट्रोल पर भारी कर है, रसोई गैस पर उपदान)
- निवल अप्रत्यक्ष कर ≡ अप्रत्यक्ष कर − उपदान
- कारक लागत पर मूल्य = बाज़ार कीमत पर मूल्य − निवल अप्रत्यक्ष कर (हिंदी पुस्तक इसे कहीं-कहीं “साधन लागत” भी कहती है)
राष्ट्रीय आय (NI) ≡ कारक लागत पर निवल राष्ट्रीय उत्पाद ≡ बाज़ार कीमत पर NNP − (अप्रत्यक्ष कर − उपदान)। यह एक वर्ष में देश के उत्पादन कारकों द्वारा मज़दूरी, लाभ, लगान और ब्याज के रूप में अर्जित आय का योग है, चाहे उत्पादन देश में हुआ हो या विदेश में।
4.5 आधारिक कीमतें और GVA (CBSE 2026-27 पाठ्यक्रम में नहीं)
- भारत में लंबे समय तक सबसे प्रमुख माप कारक लागत पर GDP था
- 2015 के पुनः अवलोकन में केंद्रीय सांख्यिकी कार्यालय (CSO) ने कारक लागत पर GDP के स्थान पर आधारिक कीमतों पर GVA अपनाया, और बाज़ार कीमत पर GDP (अब केवल “GDP”) सबसे प्रमुख माप बना
- उत्पादन कर और उपदान उत्पादन की मात्रा से स्वतंत्र होते हैं (भू-राजस्व, स्टांप और पंजीकरण शुल्क)
- उत्पाद कर और उपदान प्रति इकाई उत्पाद पर लगते हैं (उत्पाद शुल्क, सेवा कर, निर्यात और आयात शुल्क)
- कारक लागत में कोई कर नहीं; आधारिक कीमतें बीच में हैं: इनमें निवल उत्पादन कर शामिल हैं पर निवल उत्पाद कर नहीं
4.6 सभी समुच्चय एक साथ (तालिका 2.4)
| समुच्चय | अर्थ | सूत्र |
|---|---|---|
| बाज़ार कीमत पर सकल घरेलू उत्पाद (GDPMP) | घरेलू सीमा में एक वर्ष में उत्पादित सभी अंतिम वस्तुओं-सेवाओं का बाज़ार मूल्य; निवासी और गैर-निवासी दोनों का उत्पादन | C + I + G + X − M |
| कारक लागत पर GDP (GDPFC) | घरेलू सीमा में फर्मों के उत्पादन का वह मूल्य जो उत्पादकों को मिला | GDPMP − निवल अप्रत्यक्ष कर |
| बाज़ार कीमत पर निवल घरेलू उत्पाद (NDPMP) | मूल्यह्रास के बाद घरेलू उत्पाद | GDPMP − मूल्यह्रास |
| कारक लागत पर NDP (NDPFC) | घरेलू सीमा के भीतर मज़दूरी, लाभ, लगान, ब्याज के रूप में अर्जित आय (घरेलू आय) | NDPMP − निवल अप्रत्यक्ष कर |
| बाज़ार कीमत पर सकल राष्ट्रीय उत्पाद (GNPMP) | सामान्य निवासियों का अंतिम उत्पादन, देश में हो या विदेश में | GDPMP + NFIA |
| कारक लागत पर GNP (GNPFC) | देश के उत्पादन कारकों को प्राप्त उत्पादन का मूल्य | GNPMP − निवल अप्रत्यक्ष कर |
| बाज़ार कीमत पर निवल राष्ट्रीय उत्पाद (NNPMP) | देश एक अवधि में कितना उपभोग कर सकता है, इसका माप | GNPMP − मूल्यह्रास = NDPMP + NFIA |
| कारक लागत पर NNP (NNPFC) = राष्ट्रीय आय | देश के सभी कारकों की वर्ष भर की कारक आय | NNPMP − निवल अप्रत्यक्ष कर = NDPFC + NFIA |
तालिका 2.4 संयुक्त राष्ट्र की System of National Accounts 2008 (SNA 2008) के अनुसार है, जिसे भारत ने कुछ वर्ष पहले अपनाया। पुस्तक NDPMP, GNPMP और NNPMP में से निवल उत्पाद कर और निवल उत्पादन कर दोनों घटाती है; दोनों का योग ही निवल अप्रत्यक्ष कर है, और CBSE के प्रश्नों में यही नाम आता है। तालिका 2.4 की पंक्ति 9 के अनुसार बाज़ार कीमत पर GVA = बाज़ार कीमत पर GDP; आधारिक कीमतों पर GVA = बाज़ार कीमत पर GVA − निवल उत्पाद कर; कारक लागत पर GVA = आधारिक कीमतों पर GVA − निवल उत्पादन कर।
दिया है (₹ करोड़)
GDPMP 5,000; NFIA (−) 100; निवल अप्रत्यक्ष कर 400; राष्ट्रीय आय 4,200
ज्ञात करना है
मूल्यह्रास
सूत्र: NI = GDPMP + NFIA − मूल्यह्रास − निवल अप्रत्यक्ष कर
मान रखने पर: 4,200 = 5,000 + (−100) − मूल्यह्रास − 400
4,200 = 4,500 − मूल्यह्रास, इसलिए मूल्यह्रास = ₹300 करोड़
- घरेलू से राष्ट्रीय जाने में NFIA जोड़ी जाती है; राष्ट्रीय से घरेलू आने में घटाई जाती है
- कारक लागत पर जाने में उपदान का चिह्न न भूलें (ऊपर का तीसरा नियम): उपदान जोड़ा जाता है
- “राष्ट्रीय आय” का अर्थ हमेशा NNPFC है, GDP नहीं
5 वैयक्तिक आय और प्रयोज्य आय (CBSE 2026-27 पाठ्यक्रम में नहीं)
राज्य बोर्ड इसी पुस्तक से पढ़ाते हैं, इसलिए यह भाग संक्षेप में दिया है।
- अवितरित लाभ और निगम कर परिवारों तक नहीं पहुँचते, इसलिए घटाए जाते हैं
- अंतरण अदायगी (पेंशन, छात्रवृत्ति, पुरस्कार) परिवारों को मिलती है, इसलिए जोड़ी जाती है
- वैयक्तिक कर (आयकर) और गैर-कर अदायगी (जुर्माना) देने के बाद बची आय पर परिवारों का पूरा अधिकार है; इसका कुछ भाग वे उपभोग करते हैं, बाकी बचाते हैं
- राष्ट्रीय प्रयोज्य आय बताती है कि घरेलू अर्थव्यवस्था के पास अधिकतम कितनी वस्तुएँ और सेवाएँ उपलब्ध हैं (उपहार, सहायता जैसे चालू अंतरण शामिल)
दिया है (₹ करोड़)
राष्ट्रीय आय 4,000; अवितरित लाभ 300; निगम कर 200; परिवारों द्वारा निवल ब्याज अदायगी 100; अंतरण अदायगी 250; वैयक्तिक कर 400; गैर-कर अदायगी 50
ज्ञात करना है
वैयक्तिक आय और वैयक्तिक प्रयोज्य आय
PI = 4,000 − 300 − 100 − 200 + 250 = ₹3,650 करोड़
PDI = 3,650 − 400 − 50 = ₹3,200 करोड़
6 मौद्रिक और वास्तविक GDP
यदि किसी वर्ष GDP पिछले वर्ष का दोगुना हो, तो हो सकता है उत्पादन दोगुना न हुआ हो, केवल कीमतें दोगुनी हो गई हों। इसलिए अलग-अलग वर्षों या देशों की तुलना के लिए वास्तविक GDP चाहिए।
मौद्रिक सकल घरेलू उत्पाद वर्तमान (चालू) प्रचलित कीमतों पर मापा गया GDP है।
वास्तविक सकल घरेलू उत्पाद वह GDP है जिसमें वस्तुओं और सेवाओं का मूल्यांकन कीमतों के किसी स्थिर समुच्चय (स्थिर कीमतों, यानी आधार वर्ष की कीमतों) पर होता है। इसमें परिवर्तन केवल उत्पादन की मात्रा में परिवर्तन बताता है।
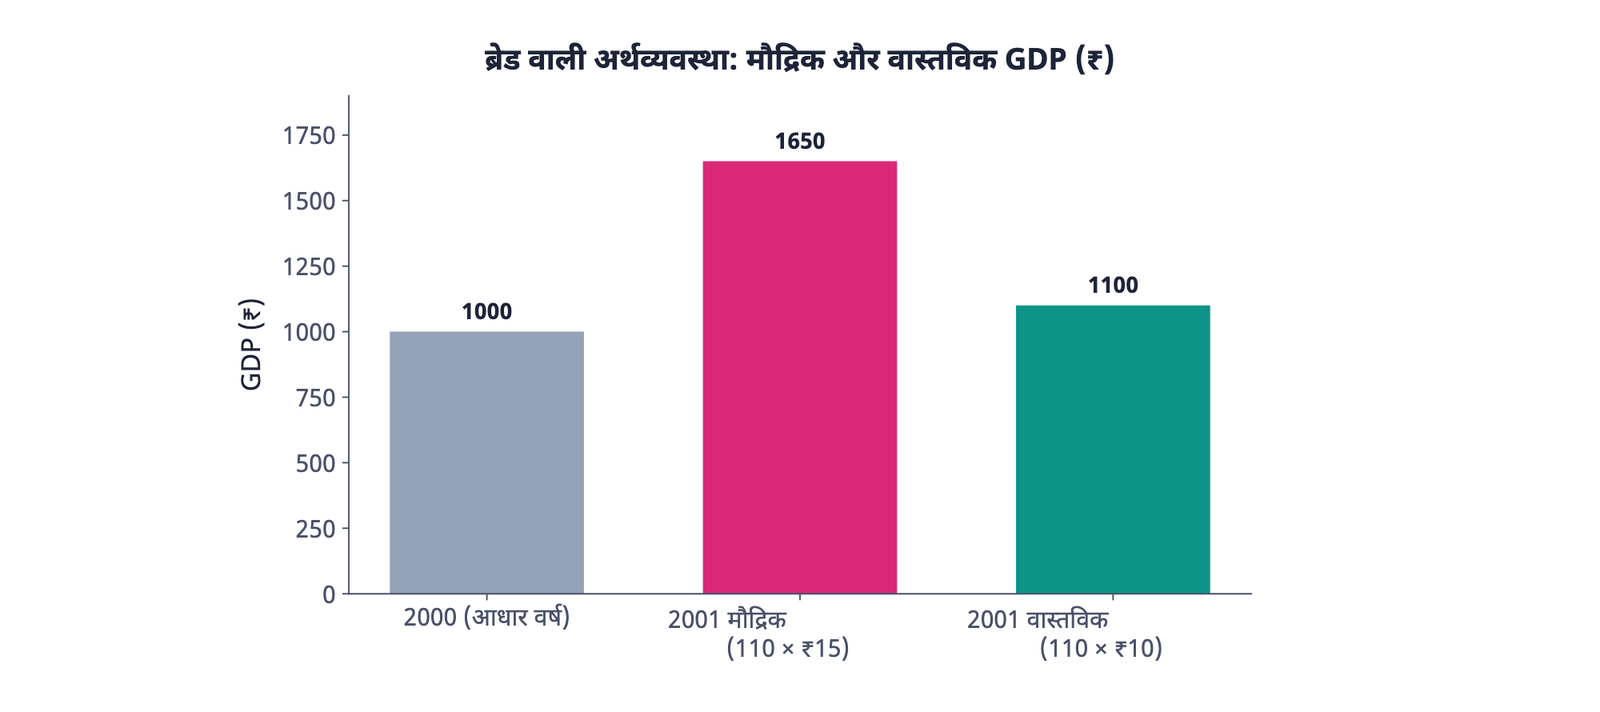
पुस्तक का उदाहरण: एक देश केवल ब्रेड बनाता है। वर्ष 2000 में 100 ब्रेड ₹10 प्रति ब्रेड पर; 2001 में 110 ब्रेड ₹15 प्रति ब्रेड पर। वर्ष 2000 आधार वर्ष है।
6.1 सकल घरेलू उत्पाद अवस्फीतिक
सकल घरेलू उत्पाद अवस्फीतिक मौद्रिक GDP और वास्तविक GDP का अनुपात है। यह बताता है कि आधार वर्ष से चालू वर्ष तक कीमतें कितनी बदलीं।
दिया है
2001 का मौद्रिक GDP ₹1,650; 2000 की कीमतों पर वास्तविक GDP ₹1,100
ज्ञात करना है
GDP अवस्फीतिक
सूत्र: GDP अवस्फीतिक = मौद्रिक GDP ÷ वास्तविक GDP
मान रखने पर: 1,650 ÷ 1,100 = 1.5 (यानी 150%)
अर्थ: 2001 की ब्रेड की कीमत 2000 की 1.5 गुना है, जो सही है क्योंकि कीमत ₹10 से ₹15 हुई।
(क) मौद्रिक GDP ₹2,400 करोड़, वास्तविक GDP ₹2,000 करोड़। अवस्फीतिक = 2,400 ÷ 2,000 × 100 = 120; आधार वर्ष से कीमत स्तर 20% बढ़ा।
(ख) मौद्रिक GDP ₹3,300 करोड़, अवस्फीतिक 110। वास्तविक GDP = मौद्रिक GDP ÷ अवस्फीतिक × 100 = 3,300 ÷ 110 × 100 = ₹3,000 करोड़।
मौद्रिक GDP
- चालू वर्ष की कीमतों पर
- कीमत और मात्रा दोनों के बदलने से बदलता है
- महँगाई में बढ़ा-चढ़ा दिखता है
वास्तविक GDP
- आधार वर्ष की स्थिर कीमतों पर
- केवल मात्रा बदलने से बदलता है
- वृद्धि और कल्याण की तुलना का बेहतर माप
स्रोत-आधारित प्रश्नों में “मुद्रास्फीति के लिए समायोजित GDP” (adjusted for inflation) या “स्थिर कीमतों पर GDP” लिखा हो, तो वह वास्तविक GDP है। इसका लाभ: यह बताता है कि अर्थव्यवस्था में वस्तुओं और सेवाओं की मात्रा सचमुच बढ़ी है, केवल कीमतें नहीं।
6.2 उपभोक्ता कीमत सूचकांक और थोक कीमत सूचकांक (CBSE 2026-27 पाठ्यक्रम में नहीं)
- उपभोक्ता कीमत सूचकांक (CPI): प्रतिनिधि उपभोक्ता द्वारा खरीदी जाने वाली वस्तुओं की दी गई टोकरी की कीमतों का सूचकांक; चालू वर्ष की लागत को आधार वर्ष की लागत के प्रतिशत में लिखा जाता है
- पुस्तक का उदाहरण: उपभोक्ता हर वर्ष 90 kg चावल और 5 कपड़े खरीदता है। 2000 में चावल ₹10/kg, कपड़ा ₹100: लागत 900 + 500 = ₹1,400। 2005 में चावल ₹15, कपड़ा ₹120: लागत 1,350 + 600 = ₹1,950
- CPI = 1,950 ÷ 1,400 × 100 = 139.29 (लगभग)
- खुदरा कीमत उपभोक्ता देता है; थोक कीमत पर बड़ी मात्रा में व्यापार होता है; दोनों में व्यापारी का मार्जिन अंतर है
- थोक कीमतों का सूचकांक थोक कीमत सूचकांक (WPI) है; संयुक्त राज्य अमरीका में इसे उत्पादक कीमत सूचकांक (PPI) कहते हैं
| उपभोक्ता कीमत सूचकांक (और WPI) | GDP अवस्फीतिक |
|---|---|
| केवल उपभोक्ताओं द्वारा खरीदी वस्तुएँ, जो देश में उत्पादित सभी वस्तुओं का प्रतिनिधित्व नहीं करतीं | देश में उत्पादित सभी वस्तुएँ और सेवाएँ |
| आयातित वस्तुओं की कीमतें शामिल | आयातित वस्तुओं की कीमतें शामिल नहीं |
| भार (weights) स्थिर | भार हर वस्तु के उत्पादन स्तर के अनुसार बदलते हैं |
7 GDP और कल्याण
अधिक आय से व्यक्ति अधिक वस्तुएँ खरीद सकता है, इसलिए ऊँचे GDP (कीमत बदलाव हटाने के लिए वास्तविक GDP) को अधिक कल्याण मानने का मन होता है। पुस्तक कम से कम तीन कारण देती है कि यह सही क्यों नहीं हो सकता।
7.1 तीन कारण
GDP का वितरण कितना समान है
GDP बढ़ने पर भी बढ़त कुछ ही लोगों या फर्मों के हाथ में जा सकती है और बाकी की आय घट सकती है।
गैर-मौद्रिक विनिमय
घर में महिलाओं की घरेलू सेवाएँ और अनौपचारिक क्षेत्र का वस्तु विनिमय मुद्रा में नहीं मापे जाते; GDP का अल्प-मूल्यांकन होता है।
बाह्य कारण
किसी फर्म या व्यक्ति द्वारा दूसरों को पहुँचाया लाभ या हानि, जिसका भुगतान नहीं होता (या दंड नहीं मिलता); इनका कोई बाज़ार नहीं।
7.2 वितरण का पुस्तक-उदाहरण
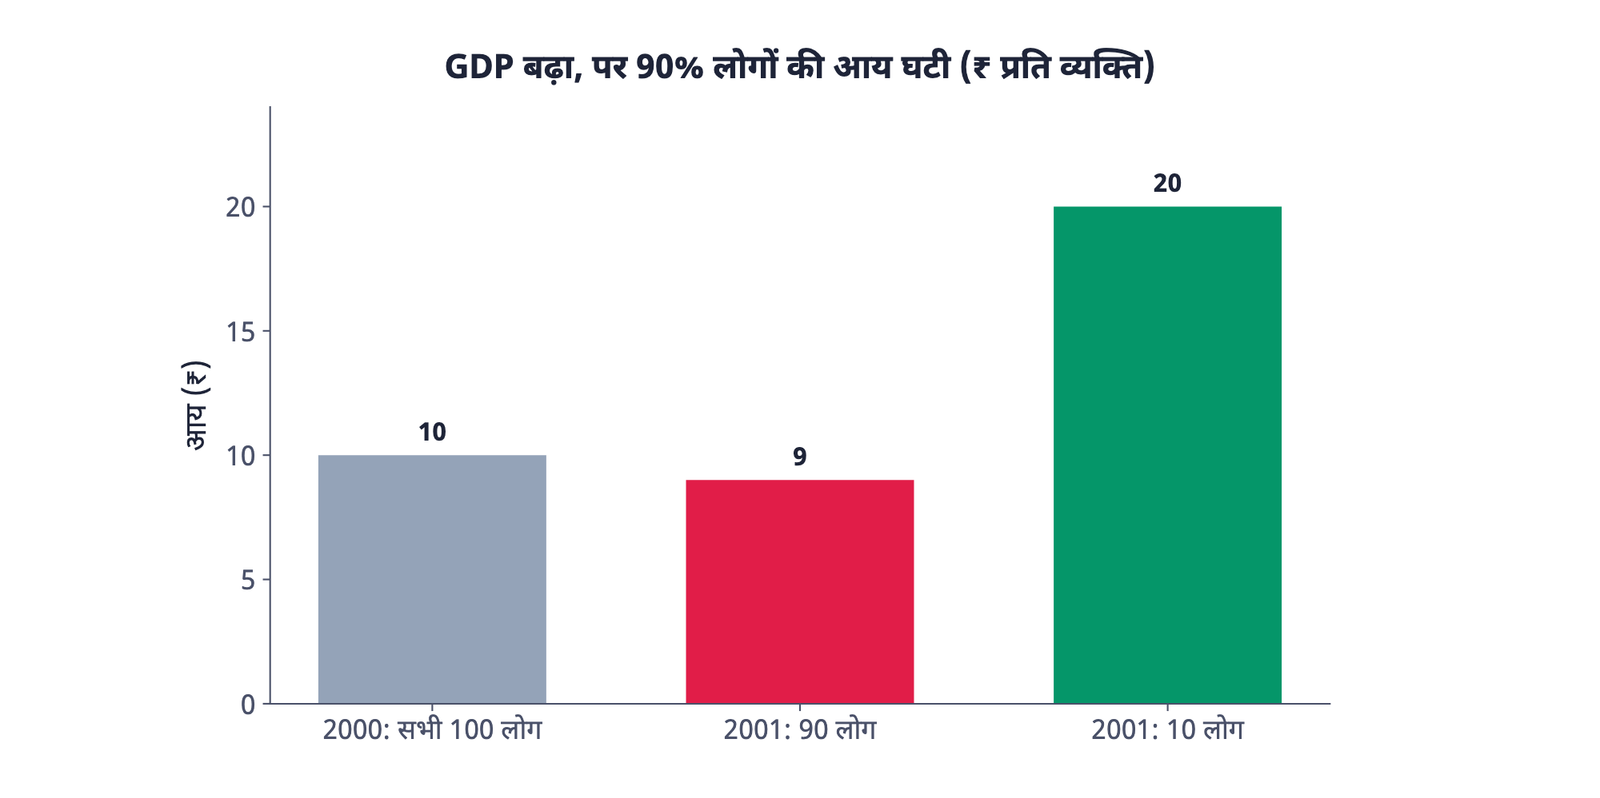
- वर्ष 2000: 100 लोग, हर एक की आय ₹10, GDP = ₹1,000 (आय विधि से)
- वर्ष 2001: 90 लोग ₹9 कमाते हैं, 10 लोग ₹20; GDP = 90 × 9 + 10 × 20 = 810 + 200 = ₹1,010
- GDP ₹10 बढ़ा, पर 90% लोगों की वास्तविक आय 10% घटी (₹10 से ₹9) और केवल 10% लोगों की आय 100% बढ़ी (₹10 से ₹20)
- यदि कल्याण को बेहतर स्थिति वाले लोगों के प्रतिशत से मापें, तो GDP अच्छा सूचकांक नहीं है
7.3 बाह्य कारण: तेल शोधक संयंत्र का उदाहरण
बाह्य कारण वे लाभ (या हानियाँ) हैं जो कोई फर्म या व्यक्ति दूसरे पक्ष को पहुँचाता है, जिनके लिए उसे भुगतान नहीं मिलता (या दंड नहीं मिलता)। इनका कोई बाज़ार नहीं होता जिसमें इन्हें खरीदा या बेचा जा सके।
ऋणात्मक बाह्य कारण
- दूसरों को हानि, जैसे प्रदूषण
- GDP कल्याण का अति मूल्यांकन करता है
धनात्मक बाह्य कारण
- दूसरों को बिना भुगतान लाभ
- GDP कल्याण का अल्प-मूल्यांकन करता है
8 सूत्र-सूची (Key formulas)
| क्या निकालना है | सूत्र |
|---|---|
| निवल निवेश | सकल निवेश − मूल्यह्रास |
| मूल्यवर्धित (सकल) | उत्पादन का मूल्य − मध्यवर्ती उपभोग; उत्पादन का मूल्य = बिक्री + स्टॉक में परिवर्तन |
| निवल मूल्यवर्धित | सकल मूल्यवर्धित − मूल्यह्रास |
| माल-सूची में परिवर्तन | उत्पादन − बिक्री = अंत का स्टॉक − आरंभ का स्टॉक |
| GDPMP (व्यय विधि) | C + I + G + (X − M) = PFCE + GFCE + GDCF + निवल निर्यात |
| NDPFC (आय विधि) | कर्मचारियों का पारिश्रमिक + लगान + ब्याज + लाभ + मिश्रित आय |
| GNP | GDP + NFIA |
| NNPMP | GNPMP − मूल्यह्रास |
| राष्ट्रीय आय (NNPFC) | NNPMP − (अप्रत्यक्ष कर − उपदान) = NDPFC + NFIA |
| GDP अवस्फीतिक | मौद्रिक GDP ÷ वास्तविक GDP (× 100) |
| वास्तविक GDP | मौद्रिक GDP ÷ अवस्फीतिक × 100 |
| PI / PDI (CBSE में नहीं) | PI = NI − अवितरित लाभ − निवल ब्याज (परिवारों द्वारा) − निगम कर + अंतरण; PDI = PI − वैयक्तिक कर − गैर-कर अदायगी |
9 परीक्षा में पूछे जाने वाले अंतर
| आधार | अंतिम वस्तुएँ | मध्यवर्ती वस्तुएँ |
|---|---|---|
| उपयोग | अंतिम उपभोग या निवेश | उसी वर्ष दूसरे उत्पादन में आगत, या दोबारा बेचने के लिए |
| राष्ट्रीय आय में | गिनी जाती हैं | अलग से नहीं गिनी जातीं (दुहरी गणना) |
| उदाहरण | परिवार द्वारा खरीदी ब्रेड, फर्म द्वारा खरीदी मशीन | बेकर द्वारा खरीदा गेहूँ, कार कंपनी का इस्पात |
| आधार | उपभोग वस्तुएँ | पूँजीगत वस्तुएँ |
|---|---|---|
| उद्देश्य | उपभोक्ता की आवश्यकता की सीधी संतुष्टि | दूसरी वस्तुओं का उत्पादन |
| खरीदार | मुख्यतः परिवार | मुख्यतः उत्पादक (फर्में) |
| उदाहरण | आहार, वस्त्र, टेलीविजन | मशीन, औज़ार, फ़ैक्ट्री भवन |
| आधार | सकल निवेश | निवल निवेश |
|---|---|---|
| अर्थ | वर्ष में बनी सभी पूँजीगत वस्तुएँ | पूँजी स्टॉक में वास्तविक नई वृद्धि |
| मूल्यह्रास | शामिल | घटाकर |
| संबंध | निवल निवेश = सकल निवेश − मूल्यह्रास | |
| आधार | घरेलू आय (NDPFC) | राष्ट्रीय आय (NNPFC) |
|---|---|---|
| सीमा | घरेलू सीमा के भीतर अर्जित, निवासी हो या गैर-निवासी | सामान्य निवासियों द्वारा अर्जित, देश में या विदेश में |
| संबंध | राष्ट्रीय आय = घरेलू आय + NFIA | |
| आधार | बाज़ार कीमत पर | कारक लागत पर |
|---|---|---|
| किसकी कीमत | उपभोक्ता जो कीमत देता है | उत्पादक को जो मिलता है |
| अप्रत्यक्ष कर, उपदान | अप्रत्यक्ष कर शामिल, उपदान घटा हुआ | निवल अप्रत्यक्ष कर हटाकर |
| संबंध | खंड 4.4 का तीसरा रूपांतरण नियम | |
- अंतिम वस्तु उपयोग की आर्थिक प्रकृति से तय होती है; मध्यवर्ती वस्तुएँ अलग से गिनने पर दुहरी गणना
- पूँजीगत वस्तुएँ अंतिम वस्तुएँ हैं; टिकाऊ उपभोक्ता वस्तुएँ भी अंतिम हैं
- स्टॉक समय-बिंदु पर, प्रवाह समयावधि में; पूँजी स्टॉक, निवेश प्रवाह
- निवल निवेश = सकल निवेश − मूल्यह्रास; मूल्यह्रास टूट-फूट का वार्षिक भत्ता
- वर्तुल प्रवाह: A पर व्यय, B पर उत्पाद, C पर आय; तीनों बराबर
- मूल्यवर्धित = उत्पादन का मूल्य − मध्यवर्ती उपभोग; उत्पादन = बिक्री + स्टॉक में परिवर्तन
- GDP ≡ ∑GVA ≡ C + I + G + X − M ≡ W + P + In + R
- GNP = GDP + NFIA; NNP = GNP − मूल्यह्रास; NI = NNPMP − निवल अप्रत्यक्ष कर
- पुरानी वस्तुएँ, शेयर, अंतरण अदायगी राष्ट्रीय आय में नहीं; स्व-उपभोग और आरोपित किराया शामिल
- वास्तविक GDP आधार वर्ष की कीमतों पर; GDP अवस्फीतिक = मौद्रिक ÷ वास्तविक
- GDP कल्याण का पूरा सूचक नहीं: वितरण, गैर-मौद्रिक विनिमय, बाह्य कारण
- क्या मैं वर्तुल प्रवाह का चित्र चारों तीरों और A, B, C के साथ बना सकता हूँ?
- क्या मैं किसी भी आँकड़े से तीनों विधियों द्वारा राष्ट्रीय आय, हर चरण के साथ, निकाल सकता हूँ?
- क्या मैं “शामिल / शामिल नहीं” के हर उदाहरण का कारण एक पंक्ति में लिख सकता हूँ?
- क्या मैं मौद्रिक GDP और अवस्फीतिक से वास्तविक GDP निकाल सकता हूँ?