
यह अध्याय टी.आर. जैन एवं वी.के. ओहरी (अंग्रेज़ी संस्करण 2026-27) के अध्याय 5-6 को कवर करता है। आधार: NCERT समष्टि अर्थशास्त्र : एक परिचय, अध्याय 3 (Reprint 2026-27), CBSE पाठ्यक्रम 2026-27 और CBSE पूरक पठन सामग्री।
- वस्तु विनिमय की कमियाँ और मुद्रा के चार कार्य, उदाहरण सहित
- केंद्रीय बैंक (भारतीय रिज़र्व बैंक) और व्यावसायिक बैंकों के कार्य
- बैंक का चिट्ठा बनाना, साख सृजन की पूरी प्रक्रिया और मुद्रा गुणक से संख्यात्मक प्रश्न हल करना
- CRR, SLR, बैंक दर, रेपो दर, उलट रेपो दर, खुले बाज़ार की क्रियाएँ, सीमा अनिवार्यता (मार्जिन) और नैतिक दबाव से मुद्रा पूर्ति का नियंत्रण
- मुद्रा की पूर्ति के माप M1, M2, M3, M4, कागज़ी मुद्रा, वैधानिक पत्र और विमुद्रीकरण (2016)
1 वस्तु विनिमय और मुद्रा
मुद्रा विनिमय का एक सर्वमान्य माध्यम है। जहाँ केवल एक व्यक्ति हो, या लोग बाज़ार में लेन-देन ही न करें (जैसे किसी टापू पर अकेला रहने वाला परिवार), वहाँ मुद्रा का कोई काम नहीं। जैसे ही एक से अधिक आर्थिक एजेंट बाज़ार के माध्यम से संव्यवहार (लेन-देन) करने लगते हैं, मुद्रा विनिमय को आसान बनाने का सबसे महत्त्वपूर्ण साधन बन जाती है।
मुद्रा के माध्यम के बिना वस्तुओं के सीधे आदान-प्रदान को वस्तु विनिमय (Barter Exchange) कहते हैं।
आवश्यकताओं का दोहरा संयोग (पुस्तक: “आवश्यकताओं का उभय संयोग”; मूल संकल्पना: “आवश्यकताओं का दुहरा संपातन”; Double Coincidence of Wants) वह स्थिति है जब दो व्यक्तियों में से हर एक के पास वही वस्तु हो जो दूसरा चाहता है, और दोनों ठीक उसी के बदले विनिमय करना चाहें। वस्तु विनिमय इसी की मान्यता पर टिका है, जो वास्तव में बहुत कठिन है।
- पुस्तक का उदाहरण: एक व्यक्ति के पास अतिरिक्त चावल है और उसे कपड़ा चाहिए
- उसे ऐसा व्यक्ति खोजना होगा जिसके पास अतिरिक्त कपड़ा हो और जिसे ठीक चावल ही चाहिए
- व्यक्तियों की संख्या बढ़ने पर ऐसे व्यक्ति को खोजने की खोज लागत निषेधक (बहुत भारी) हो जाती है
- इसलिए एक मध्यवर्ती वस्तु चाहिए जो दोनों पक्षों को स्वीकार्य हो; यही मुद्रा है। लोग अपना उत्पाद मुद्रा के बदले बेचते हैं और उस मुद्रा से ज़रूरत की वस्तुएँ खरीदते हैं
| वस्तु विनिमय की कमी | मुद्रा इसे कैसे दूर करती है |
|---|---|
| आवश्यकताओं के दोहरे संयोग का अभाव; खोज लागत बहुत ऊँची | विनिमय का माध्यम: हर कोई मुद्रा स्वीकार करता है, इसलिए बिक्री और खरीद अलग-अलग की जा सकती हैं |
| मूल्य मापने की कोई साझी इकाई नहीं; हर जोड़ी वस्तुओं का अलग अनुपात याद रखना पड़ता है | लेखा की इकाई: हर वस्तु का मूल्य रुपयों में, सापेक्ष कीमतें तुरंत |
| संपत्ति को आगे के लिए बचाना कठिन: चावल जैसी वस्तु शीघ्रनाशी है, जगह घेरती है, बाद में ग्राहक खोजना पड़ता है | मूल्य संचय: मुद्रा नष्ट नहीं होती, संचय लागत कम, कभी भी स्वीकार्य |
| उधार और भविष्य के भुगतान किस वस्तु में तय हों, यह कठिन | स्थगित भुगतानों का मान: भविष्य के भुगतान रुपयों में तय होते हैं |
2 मुद्रा के कार्य
विनिमय का माध्यम
सबसे प्रमुख और पहला कार्य; दोहरे संयोग की ज़रूरत खत्म
लेखा की इकाई
हर वस्तु और सेवा का मूल्य मौद्रिक इकाई (रुपया) में
मूल्य संचय
संपत्ति को भविष्य के लिए मुद्रा के रूप में रखना
स्थगित भुगतानों का मान
भविष्य के भुगतान (ऋण, किराया) रुपयों में तय होते हैं (CBSE पूरक सामग्री)
2.1 विनिमय का माध्यम
मुद्रा विनिमय के माध्यम के रूप में कार्य करती है: वस्तुएँ मुद्रा के बदले बेची जाती हैं और मुद्रा से खरीदी जाती हैं। बड़ी अर्थव्यवस्था में वस्तु विनिमय अत्यंत कठिन है क्योंकि अपने अधिशेष के बदले उपयुक्त व्यक्ति खोजने की लागत बहुत ऊँची होती है।
2.2 लेखा की इकाई
मुद्रा लेखा की इकाई है: सभी वस्तुओं और सेवाओं का मूल्य मौद्रिक इकाइयों (भारत में रुपया) में व्यक्त किया जा सकता है। कलाई घड़ी का मूल्य ₹500 है, यानी उसका विनिमय मुद्रा की 500 इकाइयों से हो सकता है।
दिया है: पेंसिल की कीमत ₹2, कलम की कीमत ₹10
कलम की सापेक्ष कीमत: 10 ÷ 2 = 5 पेंसिल
मुद्रा का मूल्य: ₹1 = 1 ÷ 2 = 0.5 पेंसिल, या ₹1 = 1 ÷ 10 = 0.1 कलम
अर्थ: यदि सभी वस्तुओं की कीमतें बढ़ जाएँ (कीमत स्तर में सामान्य वृद्धि), तो ₹1 से पहले से कम वस्तुएँ मिलेंगी। इसे मुद्रा की क्रय-शक्ति में ह्रास कहते हैं।
2.3 मूल्य संचय
मुद्रा मूल्य संचय का कार्य करती है: संपत्ति (धन) को भविष्य में उपयोग के लिए मुद्रा के रूप में संचित रखा जा सकता है। इसके लिए मुद्रा का मूल्य पर्याप्त स्थिर होना चाहिए।
- वस्तु विनिमय में चावल का भंडार संपत्ति तो है, पर चावल शीघ्रनाशी है, बहुत जगह घेरता है और बेचने के लिए फिर ग्राहक खोजना पड़ता है
- मुद्रा नाशवान नहीं है, उसकी संचय लागत बहुत कम है और वह किसी भी समय, किसी को भी स्वीकार्य है
- बढ़ता कीमत स्तर मुद्रा की क्रय-शक्ति घटाता है, इसलिए मूल्य संचय का कार्य कमज़ोर पड़ता है
- सोना, भू-संपत्ति, मकान और बंधपत्र (बॉन्ड) भी मूल्य संचय कर सकते हैं, पर इन्हें आसानी से दूसरी वस्तुओं में नहीं बदला जा सकता और इनकी सार्वभौमिक स्वीकार्यता नहीं है
2.4 स्थगित भुगतानों का मान
जो भुगतान भविष्य की किसी तिथि पर करने तय होते हैं, उन्हें स्थगित भुगतान कहते हैं। मुद्रा ऐसे भुगतानों का मान है। इसी कार्य से उधार लेना-देना आसान हुआ और वित्तीय संस्थाएँ बनीं (CBSE पूरक पठन सामग्री)।
“मुद्रा वस्तु विनिमय की कमियाँ कैसे दूर करती है?” वाले प्रश्न में हर कमी के सामने मुद्रा का वही कार्य लिखें जो उसे दूर करता है (ऊपर की तालिका की तरह)। केवल कार्यों की सूची देने से उत्तर अधूरा रहता है।
2.5 नकदी रहित समाज और वित्तीय समावेशन
- नकदी रहित समाज (cashless society): वित्तीय सौदे भौतिक नोटों या सिक्कों से नहीं, बल्कि पक्षों के बीच डिजिटल सूचना (मुद्रा का इलेक्ट्रॉनिक रूप) के हस्तांतरण से होते हैं
- भारत सरकार अधिक वित्तीय समावेशन (पुस्तक: “वित्तीय समायोजन”) के सुधारों में लगातार निवेश कर रही है
- पहलें: जन धन खाते, आधार आधारित भुगतान पद्धतियाँ, ई-वॉलेट, नेशनल फाइनेंशियल स्विच (NFS)
- पूरे देश में मोबाइल और स्मार्ट फ़ोन फैलने से वित्तीय समावेशन एक वास्तविक सपना माना जाता है
3 मुद्रा की माँग (CBSE 2026-27 पाठ्यक्रम में नहीं)
मुद्रा की माँग बताती है कि लोग एक निश्चित मात्रा में मुद्रा अपने पास क्यों रखना चाहते हैं। UP, बिहार, राजस्थान और MP बोर्ड के लिए यह भाग पढ़ें; विस्तार खंड 8 में है।
| कारक | मुद्रा की माँग पर प्रभाव | कारण |
|---|---|---|
| आय बढ़ती है | माँग बढ़ती है | अधिक आय = अधिक सौदे, और सौदों के लिए अधिक मुद्रा चाहिए |
| ब्याज दर बढ़ती है | माँग घटती है | नकद रखने का अर्थ है ब्याज वाली जमा कम रखना, यानी अधिक ब्याज छोड़ना |
4 मुद्रा की पूर्ति: केंद्रीय बैंक और व्यावसायिक बैंक
आधुनिक अर्थव्यवस्था में मुद्रा में नकदी (करेंसी) और बैंक जमाएँ आती हैं। किन जमाओं को गिना जाए, इस आधार पर मुद्रा के कई माप हैं (खंड 9)। मुद्रा दो प्रकार की संस्थाएँ मिलकर बनाती हैं: केंद्रीय बैंक और व्यावसायिक बैंकिंग व्यवस्था।
4.1 केंद्रीय बैंक
केंद्रीय बैंक देश की मौद्रिक व्यवस्था की शीर्ष संस्था है, जो करेंसी जारी करती है और देश की मुद्रा पूर्ति तथा साख को नियंत्रित करती है। भारत को अपना केंद्रीय बैंक 1935 में मिला; इसका नाम रिज़र्व बैंक ऑफ इंडिया (भारतीय रिज़र्व बैंक, RBI) है।
निर्गमन बैंक (Bank of Issue)
देश की करेंसी (नोट) जारी करने का एकमात्र अधिकार; इससे करेंसी में एकरूपता और मुद्रा पूर्ति पर सीधा नियंत्रण
सरकार का बैंक (Govt. Bank)
केंद्र और राज्य सरकारों का बैंकर: उनके खाते रखता है, भुगतान लेता-करता है, अल्पकालिक ऋण देता है, सार्वजनिक ऋण का प्रबंधन करता है, सलाह देता है
बैंकों का बैंक (Bankers’ Bank)
बैंकों के नकद कोष (CRR) अपने पास रखता है, ज़रूरत पड़ने पर उधार देता है (अंतिम ऋणदाता), समाशोधन की सुविधा देता है, बैंकों का पर्यवेक्षण और नियमन करता है
साख नियंत्रक (Controller of Credit)
बैंक दर, CRR, SLR, रेपो, उलट रेपो, खुले बाज़ार की क्रियाएँ, सीमा अनिवार्यता से मुद्रा पूर्ति और साख का नियंत्रण
विदेशी मुद्रा भंडार का संरक्षक
अर्थव्यवस्था के विदेशी मुद्रा कोष (भंडार) अपने पास रखता है
पहले चार शीर्षक CBSE पाठ्यक्रम में ठीक इन्हीं नामों से हैं (बैंक दर से सीमा अनिवार्यता तक के उपकरण खंड 7 में हैं)। पाँचवाँ कार्य पुस्तक में दिया है।
केंद्रीय बैंक द्वारा जारी करेंसी, चाहे जनता के पास हो या व्यावसायिक बैंकों के पास, उच्च शक्ति द्रव्य (अभ्यास: “उच्च शक्तिशाली मुद्रा”, High Powered Money) कहलाती है। इसे रिज़र्व द्रव्य या मौद्रिक आधार भी कहते हैं, क्योंकि यही साख निर्माण का आधार है।
4.2 व्यावसायिक बैंक
व्यावसायिक बैंक वे संस्थाएँ हैं जो जनता से जमा स्वीकार करती हैं और इन कोषों का एक भाग उधार लेने वालों को ऋण के रूप में देती हैं। ये अतिरिक्त कोष वालों और कोष की ज़रूरत वालों के बीच मध्यस्थता करती हैं।
बैंक जमाकर्ताओं को जो ब्याज दर देता है, वह उधार लेने वालों से ली जाने वाली ब्याज दर से कम होती है। इन दोनों ब्याज दरों का अंतर स्प्रेड (Spread) कहलाता है; यही बैंक का लाभ है।
| व्यावसायिक बैंक का कार्य | विवरण |
|---|---|
| 1. जमा स्वीकार करना | माँग जमा (बचत और चालू खाते, माँगने पर देय) और आवधिक (सावधि) जमा; जमाओं पर ब्याज मिलता है |
| 2. ऋण देना | गृह ऋण, फ़सल (उपज) ऋण आदि; ऋण पर अधिक ब्याज, अंतर स्प्रेड |
| 3. भुगतान की सुविधा | चेक और डेबिट कार्ड से लेन-देन सुविधाजनक और सुरक्षित (बड़ी राशि, जैसे मकान खरीदने के लिए नकद ले जाने की कल्पना करें) |
| 4. साख (मुद्रा) सृजन | ऋण देने पर उधारकर्ता के नाम नई जमा बनती है, इसलिए मुद्रा पूर्ति बढ़ती है (खंड 6) |
- लोग बैंक में धन इसलिए रखते हैं क्योंकि (i) जमा पर ब्याज मिलता है, (ii) घर से अधिक सुरक्षित है, (iii) माँग जमा से चेक और डेबिट कार्ड द्वारा भुगतान आसान है, भले उस पर ब्याज न मिले
- बैंक जानता है कि सभी जमाकर्ता एक साथ धन नहीं निकालेंगे, इसलिए वह जमा का एक भाग रखकर बाकी उधार देता है
- माँगने पर जमाकर्ता को धन लौटाना बैंक के अस्तित्व के लिए ज़रूरी है; इसलिए बैंक को अधिकतम ऋण देने की इच्छा और पर्याप्त कोष रखने के बीच संतुलन बनाना पड़ता है
5 लाला सुनार की कहानी: मुद्रा “हवा में” कैसे बनती है
लाला ने मानो “हवा में” मुद्रा बना दी। आधुनिक बैंकिंग व्यवस्था ठीक इसी तरह काम करती है।
6 बैंकिंग व्यवस्था द्वारा साख (मुद्रा) सृजन
बैंक इसलिए उधार दे पाते हैं क्योंकि वे सभी जमाकर्ताओं से एक साथ धन निकालने की अपेक्षा नहीं करते। जब बैंक किसी को ऋण देता है, तो उस व्यक्ति के नाम एक नया जमा खाता खुल जाता है। इस प्रकार मुद्रा की पूर्ति = पुरानी जमाएँ + नई जमा (+ करेंसी) हो जाती है।
6.1 बैंक का चिट्ठा (Balance Sheet)
चिट्ठा (तुलन पत्र, Balance Sheet) किसी फर्म की आस्तियों और देनदारियों का लेखा है। परंपरा से आस्तियाँ बाईं ओर और देनदारियाँ दाईं ओर लिखी जाती हैं, और दोनों पक्षों का योग बराबर होना चाहिए।
- आस्तियाँ: जो फर्म की अपनी हैं या जिनका दूसरों पर दावा है। बैंक की आस्तियाँ: भवन, फर्नीचर आदि के अलावा जनता को दिए ऋण (₹100 का ऋण = उस व्यक्ति पर बैंक का ₹100 का दावा) और कोष
- कोष (Reserves): व्यावसायिक बैंकों की केंद्रीय बैंक (RBI) के पास जमाएँ और उनकी नकदी; ये आंशिक रूप से नकद और आंशिक रूप से RBI द्वारा जारी वित्तीय साधनों (बॉन्ड और ट्रेज़री बिल) में रखे जाते हैं। जैसे हमारी बैंक जमा हमारी आस्ति है, वैसे ही SBI जैसे बैंकों की RBI के पास जमा उनकी आस्ति (कोष) है
- देनदारियाँ: फर्म के ऋण, यानी जो उसे दूसरों को देना है; बैंक की मुख्य देनदारी लोगों की जमाएँ हैं
आस्तियाँ = कोष + ऋण; देनदारियाँ = जमाएँ; नेट वर्थ (निवल मूल्य) = आस्तियाँ − देनदारियाँ। आस्तियाँ अधिक हों तो अंतर दाईं ओर नेट वर्थ के रूप में लिखा जाता है, ताकि दोनों पक्ष बराबर रहें।
तालिका 3.1: बैंक का चिट्ठा (आरंभ)
श्री फर्नांडिस बैंक में ₹100 जमा करते हैं और बैंक पूरी राशि RBI के पास कोष के रूप में रखता है।
| आस्तियाँ | देनदारियाँ | ||
|---|---|---|---|
| कोष | ₹100 | जमाएँ | ₹100 |
| नेट वर्थ | ₹0 | ||
| योग | ₹100 | योग | ₹100 |
चलन में कोई करेंसी न हो तो: M1 = करेंसी + जमाएँ = 0 + 100 = ₹100।
6.2 साख सृजन की सीमा: CRR और SLR
मान लीजिए मैथ्यू ₹500 का ऋण माँगता है और उसे अपने ही खाते में जमा कर देता है; तब जमाएँ और मुद्रा पूर्ति बढ़ जाएँगी। ऐसा लगता है कि बैंक जितनी चाहें उतनी मुद्रा बना सकते हैं। पर इसकी सीमा है, जो केंद्रीय बैंक (RBI) तय करता है।
नकद कोष अनुपात (CRR), जिसे आवश्यक कोष अनुपात या नकद आरक्षित अनुपात भी कहते हैं, जमाओं का वह न्यूनतम प्रतिशत है जो हर बैंक को नकद कोष के रूप में (केंद्रीय बैंक के पास) रखना अनिवार्य है। यह RBI तय करता है, कानूनी रूप से बाध्यकारी है और इसका उद्देश्य है कि कोई बैंक “अति-ऋण” न दे।
वैधानिक तरलता अनुपात (SLR) जमाओं का वह प्रतिशत है जो बैंकों को CRR के अतिरिक्त अल्पकाल के लिए तरल रूप में (निर्दिष्ट तरल आस्तियों में) अपने पास रखना होता है (पुस्तक और CBSE पूरक सामग्री)।
6.3 साख सृजन की प्रक्रिया (पुस्तक का उदाहरण, CRR = 20%)
- लीला बैंक में ₹100 जमा करती है। CRR 20% है, इसलिए बैंक ₹20 कोष रखता है और ₹80 उधार दे सकता है
- बैंक ₹80 जसपाल कौर को उधार देता है; यह राशि अगले राउंड में बैंक की जमाओं में (देनदारी के रूप में) दिखती है, कुल जमाएँ ₹180
- अब आवश्यक कोष = 180 का 20% = ₹36। बैंक के पास आरंभ के ₹100 नकद हैं, इसलिए वह 100 − 36 = ₹64 फिर उधार दे सकता है
- बैंक ₹64 जुनेद को उधार देता है, जो फिर जमा बनता है; प्रक्रिया तब तक चलती है जब तक आवश्यक कोष पूरे ₹100 न हो जाएँ
- आवश्यक कोष ₹100 तभी होंगे जब कुल जमाएँ ₹500 हों (500 का 20% = 100)
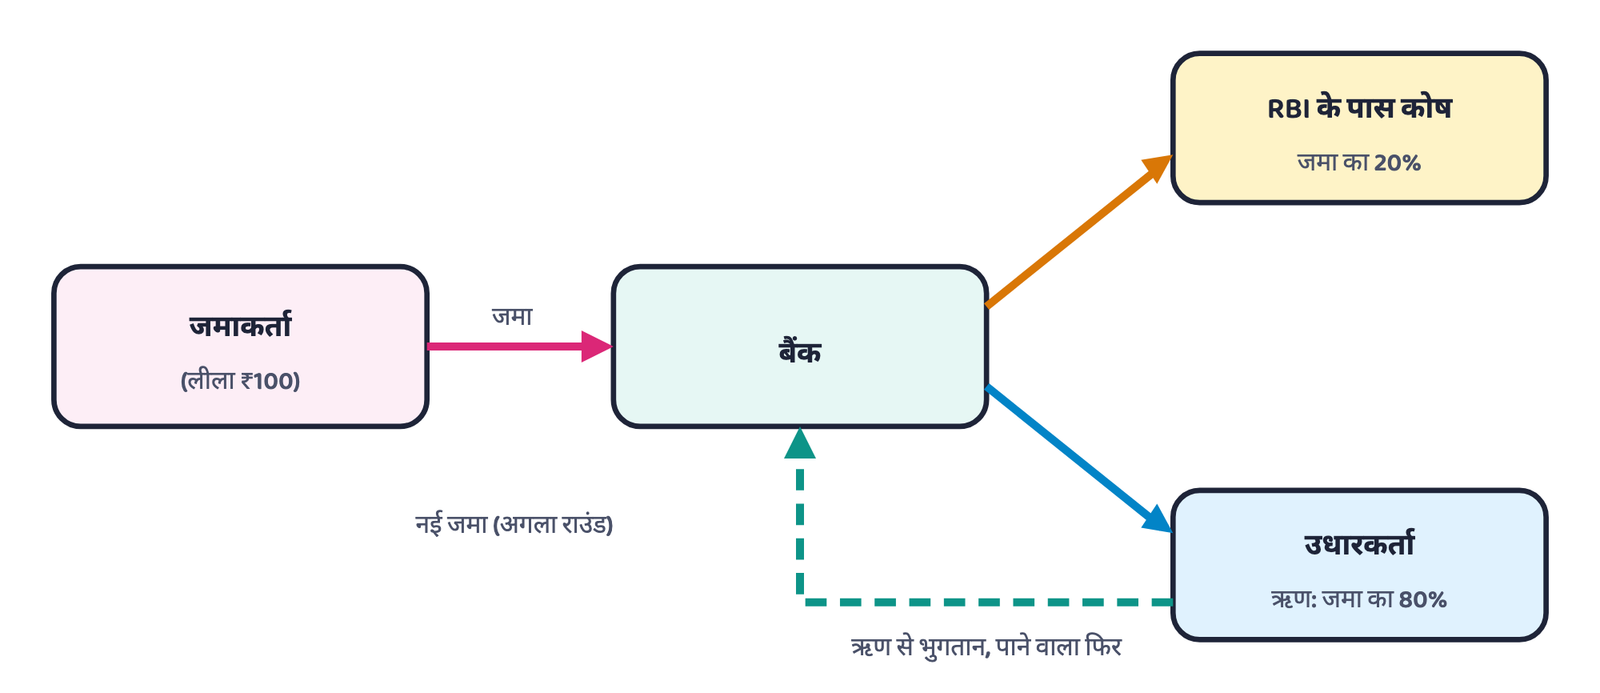
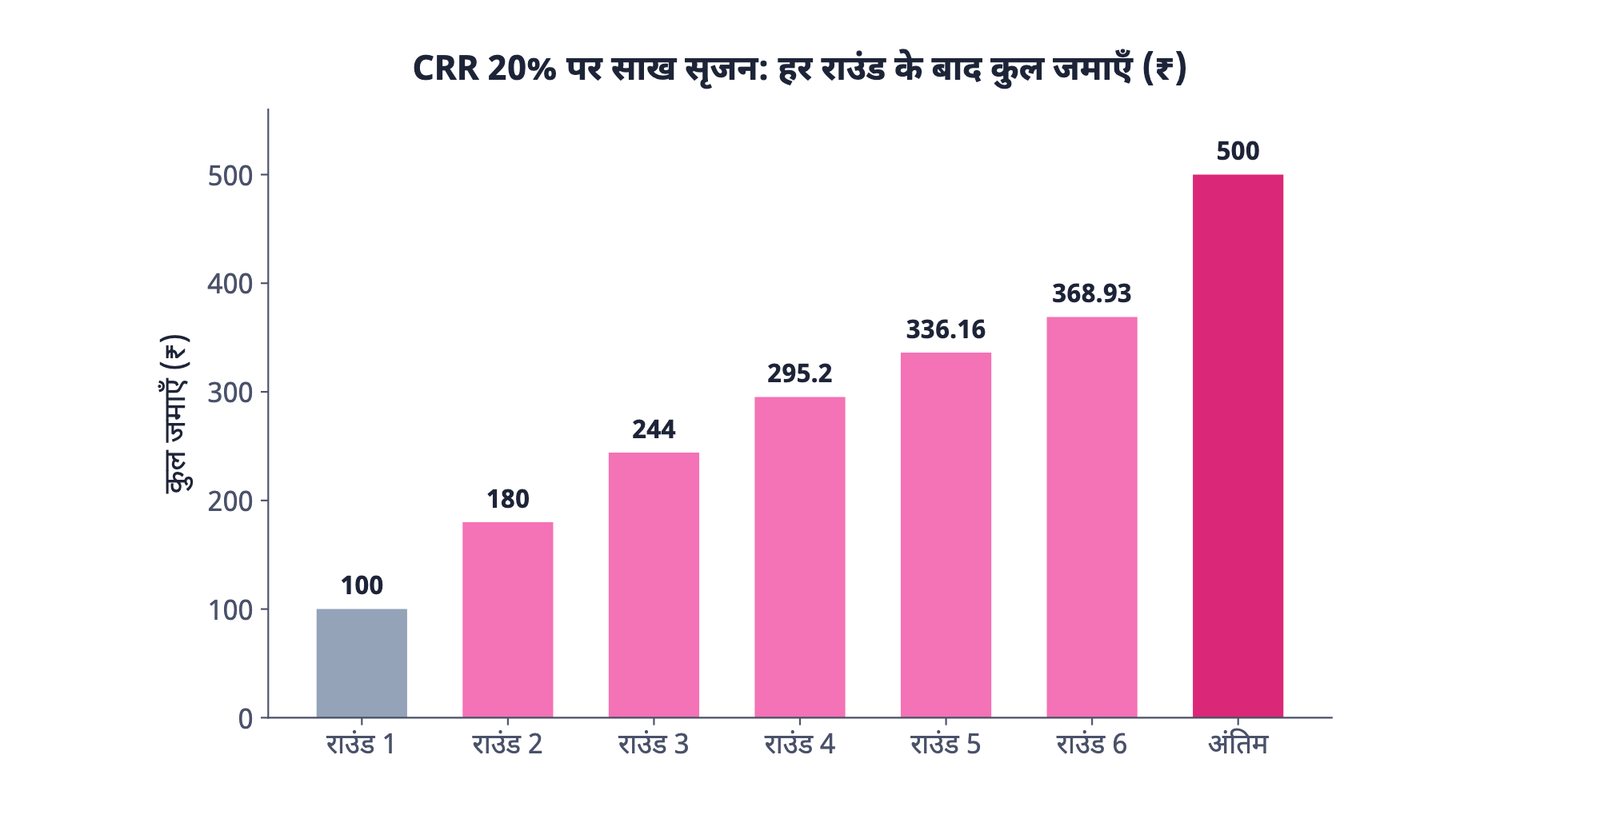
तालिका 3.2: मुद्रा गुणक प्रक्रिया (₹)
| राउंड | बैंक में जमा (आरंभ में कुल) | अनिवार्य कोष (20%) | बैंक द्वारा दिया गया ऋण |
|---|---|---|---|
| 1 | 100.00 | 20.00 | 80.00 |
| 2 | 180.00 | 36.00 | 64.00 |
| … | … | … | … |
| अंतिम | 500.00 | 100.00 | 400.00 |
कॉलम 2 हर राउंड के आरंभ में कुल जमाएँ, कॉलम 3 उनका 20% (RBI के पास अनिवार्य कोष) और कॉलम 4 बैंक द्वारा दिए ऋण दिखाता है। हर राउंड का ऋण अगले राउंड की जमाओं में जुड़ जाता है।
तालिका 3.3: अंत में बैंक का चिट्ठा
| आस्तियाँ | देनदारियाँ | ||
|---|---|---|---|
| कोष | ₹100 | जमाएँ (100 + 400) | ₹500 |
| ऋण | ₹400 | ||
| योग | ₹500 | योग | ₹500 |
- M1 = करेंसी + जमाएँ = 0 + 500 = ₹500; मुद्रा पूर्ति ₹100 से बढ़कर ₹500 हो गई
- CRR 20% पर बैंक ₹400 से अधिक ऋण नहीं दे सकता; इस प्रकार कोष की अनिवार्यता मुद्रा सृजन की सीमा है
6.4 मुद्रा गुणक
मुद्रा गुणक (Money Multiplier) वह संख्या है जो बताती है कि बैंकिंग व्यवस्था प्रारंभिक जमा (कोष) के कितने गुना कुल जमाएँ (मुद्रा) बना सकती है। पुस्तक के अनुसार मुद्रा गुणक = 1 ÷ नकद कोष अनुपात।
वैधानिक कोष अनुपात (LRR, Legal Reserve Ratio): जमाओं का वह न्यूनतम भाग जो बैंकों को कानूनन कोष के रूप में रखना है; इसका एक भाग केंद्रीय बैंक के पास (CRR) और दूसरा बैंक के अपने पास (SLR) रहता है। CBSE पूरक सामग्री गुणक को 1 ÷ LRR लिखती है; प्रश्न में “LRR” या “आवश्यक कोष अनुपात” दिया हो तो उसी को CRR की जगह रखें।
पुस्तक की मूल संकल्पनाओं में दो और शब्द हैं: करेंसी जमा अनुपात = जनता द्वारा रखी करेंसी ÷ उसकी बैंक जमाएँ; आरक्षित जमा अनुपात = बैंकों के कुल कोष ÷ उनकी जमाएँ।
…(3.A)
कुल जमाएँ (कुल मुद्रा सृजन) = प्रारंभिक जमा ×
कुल ऋण (साख) = कुल जमाएँ − प्रारंभिक जमा
आवश्यक कोष = कुल जमाएँ × CRR (अंत में यह प्रारंभिक जमा के बराबर होता है)
इस प्रकार ₹100 के कोष से 5 × 100 = ₹500 की जमाएँ बनती हैं।
CRR और मुद्रा गुणक में प्रतिलोम संबंध है: CRR घटे तो गुणक बढ़ता है और साख सृजन बढ़ता है; CRR बढ़े तो घटता है। LRR (परिभाषा 15) 0.1 हो तो गुणक 10, 0.4 हो तो 2.5 (CBSE पूरक सामग्री)। उत्तर में हमेशा तीनों बातें लिखें: गुणक, कुल जमाएँ, और कुल ऋण।
दिया है
प्रारंभिक जमा ₹1,000; CRR 10%
ज्ञात करना है
मुद्रा गुणक, कुल जमाएँ, कुल साख (ऋण)
सूत्र: मुद्रा गुणक = 1 ÷ CRR (½)
मान रखने पर: 1 ÷ 0.10 = 10 (½)
कुल जमाएँ: 1,000 × 10 = ₹10,000 (1)
कुल साख (ऋण): 10,000 − 1,000 = ₹9,000 (1)
अर्थ: ₹1,000 की प्रारंभिक जमा से बैंकिंग व्यवस्था ₹9,000 के नए ऋण देकर कुल ₹10,000 की जमाएँ बना सकती है।
प्रश्न: प्रारंभिक जमा ₹2,000 से कुल ₹10,000 की जमाएँ बनीं। CRR ज्ञात कीजिए।
सूत्र: मुद्रा गुणक = कुल जमाएँ ÷ प्रारंभिक जमा = 10,000 ÷ 2,000 = 5
CRR = 1 ÷ गुणक = 1 ÷ 5 = 0.2 = 20%
प्रश्न: CRR 20% पर बैंकों ने कुल ₹8,000 के ऋण दिए। प्रारंभिक जमा कितनी थी?
हल: कुल ऋण = प्रारंभिक जमा × (गुणक − 1), इसलिए प्रारंभिक जमा = 8,000 ÷ (5 − 1) = ₹2,000 (कुल जमाएँ ₹10,000)।
गणना: CRR 20% से बढ़ाकर 25% किया जाए तो गुणक = 1 ÷ 0.25 = 4; ₹100 के कोष से अब केवल ₹400 की जमाएँ और ₹300 के ऋण संभव हैं (पुस्तक: “बैंकिंग व्यवस्था अब केवल रु 300 ही ऋण दे पाएँगी”)। पहले ₹400 के ऋण थे, इसलिए बैंकों को कुछ ऋण वापस मँगाने होंगे और मुद्रा पूर्ति गिरेगी।
उल्टी दिशा: नई जमा ₹1,000 पर CRR 5% से घटकर 4% हो तो गुणक 20 से बढ़कर 25 होगा; कुल जमाएँ ₹20,000 से बढ़कर ₹25,000, यानी ₹5,000 अधिक मुद्रा सृजन।
- CRR को प्रतिशत में ही रख देना: 1 ÷ 20 नहीं, 1 ÷ 0.20 = 5
- “कुल जमाएँ” और “कुल ऋण” को एक मान लेना: ₹100 पर CRR 20% में जमाएँ ₹500, ऋण ₹400
- यह लिख देना कि CRR बढ़ने से गुणक बढ़ता है: संबंध प्रतिलोम है
- पहले राउंड के बाद ऋण को (100 − 36) की जगह (180 − 36) लिखना: बैंक के पास नकद केवल आरंभ के ₹100 हैं
अनंत ज्यामितीय श्रेणी: , जहाँ । दोनों ओर r से गुणा करके घटाने पर , अतः
साख सृजन में हर राउंड की नई जमा पिछली की 80% है: 100 + 80 + 64 + 51.2 + … , यहाँ a = 100 और r = 1 − CRR = 0.8, इसलिए S = 100 ÷ (1 − 0.8) = ₹500। (पुस्तक के परिशिष्ट का उदाहरण a = 1, r = 0.4 लेकर 1 ÷ 0.6 = 5/3 देता है।)
7 मुद्रा पूर्ति के नियंत्रण के नीतिगत उपकरण (मौद्रिक नीति)
RBI उच्च शक्ति द्रव्य के स्टॉक, बैंक दर और बैंकों की आरक्षित आवश्यकताओं को नियंत्रित करके मुद्रा पूर्ति का नियमन करता है, और बाह्य आघातों से अर्थव्यवस्था में मुद्रा पूर्ति का स्थिरीकरण (sterilisation) भी करता है (पुस्तक का सारांश)। भारतीय रिज़र्व बैंक ही एकमात्र संस्था है जो करेंसी जारी कर सकती है। जब व्यावसायिक बैंकों को अधिक साख बनाने के लिए अधिक कोष चाहिए, तो वे बाज़ार से या केंद्रीय बैंक से कोष ले सकते हैं।
RBI की वह भूमिका जिसमें वह बैंकों को हर समय उधार देने के लिए तैयार रहता है, उसे अंतिम ऋणदाता (पुस्तक: “अंतिम शरण ऋणदाता”, Lender of Last Resort) कहते हैं। संकट में जब बैंक को कहीं से धन न मिले, तब भी केंद्रीय बैंक उसे कोष देता है।
7.1 नकद कोष अनुपात (CRR) में परिवर्तन
- CRR बढ़ाने पर बैंकों को अधिक कोष रखने पड़ते हैं, उधार देने योग्य राशि और मुद्रा गुणक घटते हैं, मुद्रा पूर्ति घटती है
- CRR घटाने पर उल्टा होता है: गुणक और साख सृजन बढ़ते हैं
- पुस्तक का उदाहरण: 20% से 25% करने पर ऋण ₹400 से घटकर ₹300 (उदाहरण 4)
7.2 वैधानिक तरलता अनुपात (SLR)
- SLR बढ़ाने पर बैंकों को अपनी जमाओं का बड़ा भाग तरल आस्तियों में रखना पड़ता है, इसलिए ऋण देने के लिए कम धन बचता है और साख घटती है
- SLR घटाने पर ऋण देने योग्य धन बढ़ता है
7.3 बैंक दर
वह दर जिस पर RBI व्यावसायिक बैंकों को ऋण देता है, भारत में बैंक दर कहलाती है।
7.4 खुले बाज़ार की क्रियाएँ (OMO)
खुले बाज़ार की क्रियाएँ (Open Market Operations) का अर्थ है सरकार द्वारा जारी बॉन्ड (प्रतिभूतियों) को खुले बाज़ार में खरीदना और बेचना। सरकार की ओर से यह खरीद-बिक्री केंद्रीय बैंक करता है।
RBI बॉन्ड खरीदता है
- भुगतान चेक से करता है
- यह चेक अर्थव्यवस्था में कोषों की कुल मात्रा बढ़ाता है
- बैंकों की ऋण क्षमता बढ़ती है
- मुद्रा पूर्ति बढ़ती है
RBI बॉन्ड बेचता है
- खरीदार (व्यक्ति या संस्था) RBI को भुगतान करते हैं
- कोषों की मात्रा घटती है
- बैंकों की ऋण क्षमता घटती है
- मुद्रा पूर्ति घटती है
पूर्ण (Outright) और रेपो क्रियाएँ
| आधार | पूर्ण (outright) खुले बाज़ार की क्रिया | रेपो (पुनर्खरीद समझौता) |
|---|---|---|
| बाद में उल्टा सौदा | कोई वादा नहीं: खरीदी प्रतिभूति बाद में बेचने का (या बेची हुई वापस खरीदने का) वादा नहीं | खरीद के समझौते में ही दोबारा बेचने की तिथि और कीमत तय होती है |
| प्रभाव | मुद्रा का प्रवेश या अवशोषण स्थायी | मुद्रा एक निश्चित अवधि (रात भर, 7 दिन, 14 दिन आदि) के लिए |
| महत्त्व | मुख्य उपकरण नहीं | रेपो और उलट रेपो अब RBI की मौद्रिक नीति का प्रमुख उपकरण हैं |
जब केंद्रीय बैंक इस समझौते के साथ प्रतिभूति खरीदता है कि वह उसे एक तय तिथि और कीमत पर वापस बेचेगा, तो उसे पुनर्खरीद समझौता या रेपो कहते हैं। इस तरह उधार दिए गए धन पर ली जाने वाली ब्याज दर रेपो दर है। सरल शब्दों में, रेपो दर वह दर है जिस पर RBI बैंकों को अल्पकाल के लिए उधार देता है।
जब केंद्रीय बैंक इस समझौते के साथ प्रतिभूति बेचता है कि वह उसे तय तिथि और कीमत पर वापस खरीदेगा, तो उसे उलट पुनर्खरीद समझौता या उलट रेपो कहते हैं। इस तरह धन वापस खींचने की दर उलट रेपो दर है। सरल शब्दों में, यह वह दर है जो RBI बैंकों को उनके अतिरिक्त धन को अपने पास रखने पर देता है।
| उपकरण | मुद्रा पूर्ति घटानी हो (साख कम करनी हो) | मुद्रा पूर्ति बढ़ानी हो (साख बढ़ानी हो) |
|---|---|---|
| CRR | बढ़ाएँ | घटाएँ |
| SLR | बढ़ाएँ | घटाएँ |
| बैंक दर | बढ़ाएँ | घटाएँ |
| रेपो दर | बढ़ाएँ (बैंकों का उधार महँगा) | घटाएँ |
| उलट रेपो दर | बढ़ाएँ (बैंक धन RBI के पास रखना पसंद करेंगे) | घटाएँ |
| खुले बाज़ार की क्रियाएँ | बॉन्ड बेचें | बॉन्ड खरीदें |
| सीमा अनिवार्यता (मार्जिन) | बढ़ाएँ | घटाएँ |
| नैतिक दबाव | उधार कम करने को कहें | उधार बढ़ाने को प्रोत्साहित करें |
7.5 गुणात्मक उपकरण: सीमा अनिवार्यता और नैतिक दबाव
सीमा अनिवार्यता (मार्जिन आवश्यकता, Margin Requirement): मार्जिन उधारकर्ता द्वारा ऋण के बदले रखी गई प्रतिभूति (जैसे सोना, शेयर, माल) के बाज़ार मूल्य और दिए गए ऋण की राशि का अंतर है। केंद्रीय बैंक यह मार्जिन तय करता है। मार्जिन 40% हो तो बैंक प्रतिभूति के मूल्य के केवल 60% तक ऋण दे सकता है (CBSE पूरक सामग्री)।
अधिकतम ऋण = प्रतिभूति का बाज़ार मूल्य × (1 − मार्जिन)
दिया है: प्रतिभूति का मूल्य ₹10,00,000; मार्जिन 40%
अधिकतम ऋण: 10,00,000 × (1 − 0.40) = ₹6,00,000
मार्जिन 50% करने पर: 10,00,000 × 0.50 = ₹5,00,000
अर्थ: मार्जिन बढ़ाने से उसी प्रतिभूति पर ऋण ₹1,00,000 घट गया, इसलिए साख घटती है। मार्जिन घटाने से साख बढ़ती है। पुस्तक इसे नैतिक दबाव के साथ गुणात्मक उपकरणों में रखती है।
नैतिक दबाव (Moral Suasion) केंद्रीय बैंक द्वारा व्यावसायिक बैंकों को समझा-बुझाकर ऋण देने के लिए प्रोत्साहित या हतोत्साहित करना है।
- रेपो दर और बैंक दर को एक लिखना: रेपो में प्रतिभूति बेचकर वापस खरीदने का समझौता होता है; बैंक दर सामान्य ऋण की दर है
- उलट रेपो को “RBI द्वारा बैंकों को उधार” लिखना: उलट रेपो में बैंक RBI को धन देते हैं (RBI धन सोखता है)
- OMO में RBI के बॉन्ड बेचने से मुद्रा पूर्ति बढ़ना लिखना: बेचने से धन RBI के पास जाता है, पूर्ति घटती है
- सीमा अनिवार्यता को परिमाणात्मक उपकरण मानना: यह गुणात्मक है
8 मुद्रा की माँग: विस्तृत चर्चा (बॉक्स 3.1) (CBSE 2026-27 पाठ्यक्रम में नहीं)
यह बॉक्स राज्य बोर्डों के लिए है। मुद्रा सबसे तरल आस्ति है क्योंकि यह सर्वमान्य है और आसानी से दूसरी वस्तुओं में बदली जा सकती है। पर इसकी एक अवसर लागत है: नकद रखने के बजाय सावधि जमा में रखने पर ब्याज मिलता।
कितनी मुद्रा रखी जाए, यह तरलता के लाभ और छोड़े गए ब्याज की हानि के बीच तौलकर तय होता है। इसलिए मुद्रा शेष की माँग को तरलता अधिमान (Liquidity Preference) कहते हैं। लोग मुख्यतः दो प्रयोजनों से मुद्रा रखते हैं: संव्यवहार प्रयोजन और सट्टा प्रयोजन।
8.1 संव्यवहार प्रयोजन
- मुद्रा रखने का मुख्य प्रयोजन सौदे (संव्यवहार) करना है, क्योंकि आय कुछ खास तिथियों पर मिलती है पर व्यय पूरी अवधि में लगातार होता है
- पुस्तक का उदाहरण: महीने की पहली तारीख को ₹100 आय, जो महीने भर समान रूप से खर्च; आरंभ में शेष ₹100, अंत में ₹0; औसत नकद = (100 + 0) ÷ 2 = ₹50, यानी मासिक आय (सौदों) का आधा
- दो-व्यक्ति अर्थव्यवस्था (एक फर्म, एक श्रमिक): फर्म महीने के आरंभ में ₹100 वेतन देती है, श्रमिक महीने भर फर्म की वस्तु खरीदता है; दोनों की औसत धारिता ₹50, कुल संव्यवहार माँग ₹100, जबकि मासिक सौदे ₹200 (फर्म ने ₹100 का उत्पाद बेचा, श्रमिक ने ₹100 की सेवा)
…(3.1)
…(3.2)
…(3.3)
मुद्रा की एक इकाई एक इकाई अवधि में जितनी बार हाथ बदलती है, उसे मुद्रा का संचलन वेग (Velocity of Circulation) कहते हैं। दो-व्यक्ति उदाहरण में हर रुपया महीने में दो बार हाथ बदलता है, इसलिए v = 2 (k = 1/2 का विलोम)।
- वार्षिक सौदों के मूल्य में मध्यवर्ती वस्तुओं के सौदे भी आते हैं, इसलिए यह मौद्रिक GDP से बहुत अधिक होता है, पर दोनों में स्थिर धनात्मक संबंध है
- इसलिए (3.3): संव्यवहार माँग वास्तविक आय (Y) और कीमत स्तर (P) दोनों से धनात्मक रूप से जुड़ी है
दिया है: k = 0.25, P = 1.2, वास्तविक GDP Y = ₹5,000 करोड़
सूत्र:
मान रखने पर: 0.25 × 1.2 × 5,000 = ₹1,500 करोड़
अर्थ: संव्यवहार के लिए ₹1,500 करोड़ की मुद्रा की माँग है; Y या P बढ़े तो यह माँग उसी अनुपात में बढ़ेगी।
8.2 सट्टा प्रयोजन
- लोग धन भू-संपत्ति, बहुमूल्य धातुओं, बंधपत्रों, मुद्रा आदि में रखते हैं; सरलता के लिए मुद्रा के अलावा सब आस्तियों को बंधपत्र (बॉन्ड) माना गया
- बंधपत्र: सरकार या फर्म द्वारा जनता से उधार लेने के लिए जारी कागज़, जो एक अवधि तक भविष्य में मौद्रिक प्रतिफल का वादा करता है और बाज़ार में खरीदा-बेचा जा सकता है
- पुस्तक का बंधपत्र: फर्म ₹100 उधार लेती है; पहले वर्ष के अंत में ₹10, दूसरे वर्ष के अंत में ₹10 + मूलधन ₹100 देगी। अंकित मूल्य ₹100, परिपक्वता अवधि 2 वर्ष, कूपन दर 10%
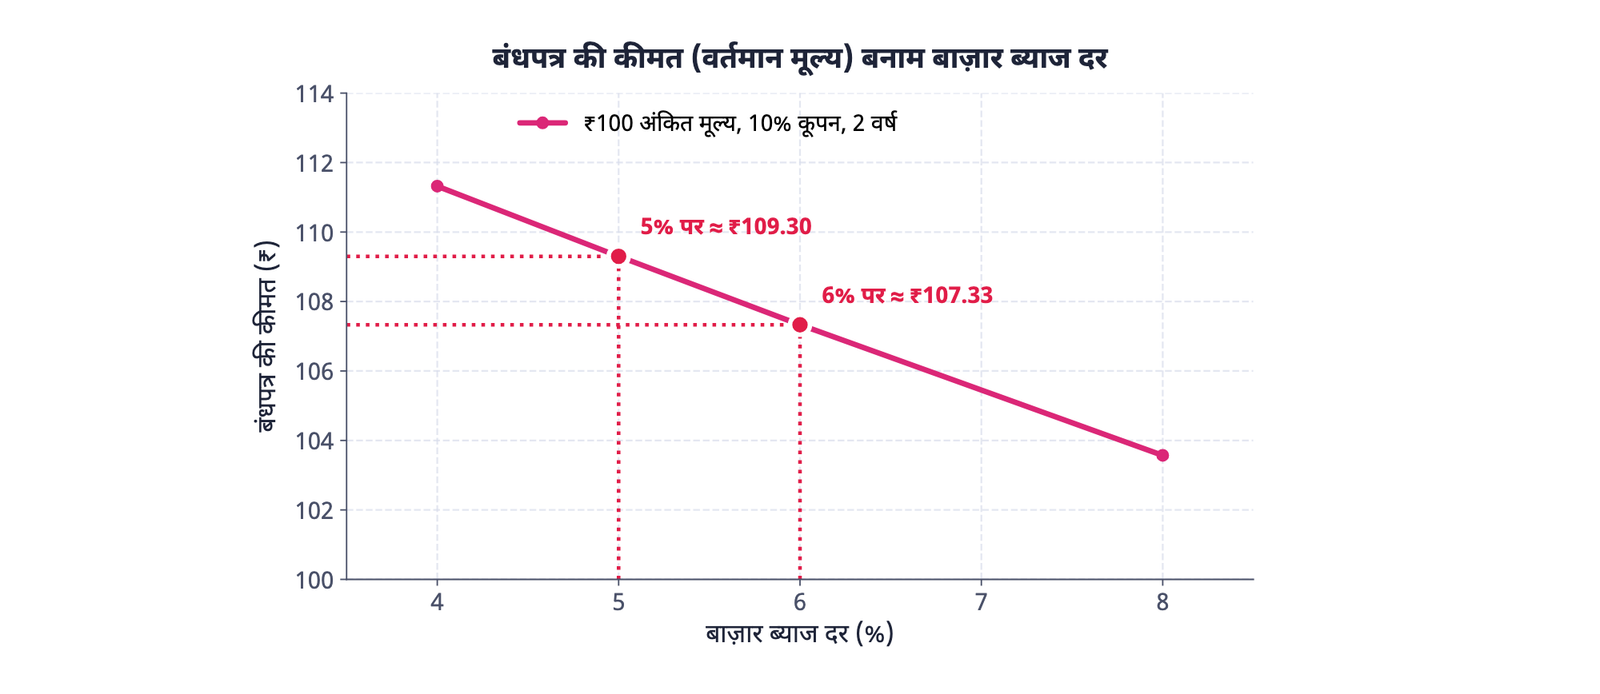
(5% ब्याज पर)
- बचत खाते पर ब्याज 5% हो तो इस बंधपत्र का वर्तमान मूल्य लगभग ₹109.30 है (पुस्तक इसे “109.29 रु. (लगभग)” लिखती है): बचत खाते में ₹109.30 रखने से उतना ही प्रतिफल मिलेगा
- पर बंधपत्र ₹100 में मिल रहा है, इसलिए लोग उसे खरीदने दौड़ेंगे; प्रतिस्पर्धी बोली से कीमत वर्तमान मूल्य तक चढ़ेगी। कीमत वर्तमान मूल्य से ऊपर हो तो अधिपूर्ति से नीचे आएगी। संतुलन में बंधपत्र की कीमत = उसका वर्तमान मूल्य
- ब्याज दर 5% से 6% होने पर वही बंधपत्र लगभग ₹107.33 का रह जाता है; अतः बंधपत्र की कीमत और बाज़ार ब्याज दर में प्रतिलोम संबंध है
- बंधपत्र की कीमत गिरने से धारक को हुई हानि पूँजी हानि है; कीमत बढ़ने का लाभ पूँजीगत लाभ
- जिसे लगता है कि ब्याज दर बढ़ेगी (बंधपत्र की कीमत गिरेगी), वह बंधपत्र बेचकर मुद्रा रखेगा; यही मुद्रा की सट्टा माँग है
- ब्याज दर बहुत ऊँची: सब उसके गिरने और पूँजीगत लाभ की आशा करते हैं, मुद्रा से बंधपत्र खरीदते हैं, सट्टा माँग कम
- ब्याज दर नीची: सब उसके बढ़ने और पूँजी हानि की आशा करते हैं, बंधपत्र बेचकर मुद्रा रखते हैं, सट्टा माँग अधिक। अतः सट्टा माँग ब्याज दर से प्रतिलोम रूप से संबंधित है
…(3.4)
r बाज़ार ब्याज दर है; और उसकी ऊपरी और निचली सीमाएँ (धनात्मक स्थिरांक) हैं। r घटकर से की ओर जाए तो शून्य से अनंत तक बढ़ता है।
जब ब्याज दर पहले से इतनी नीची () हो कि हर कोई उसके बढ़ने (और बंधपत्र की कीमत गिरने) की आशा करे, तो कोई बंधपत्र नहीं रखना चाहता; अतिरिक्त मुद्रा केवल मुद्रा शेष के रूप में रखी जाती है और ब्याज दर और नीचे नहीं जाती। इस स्थिति को तरलता पाश (Liquidity Trap) कहते हैं। यहाँ सट्टा माँग फलन अनंत लोचदार है।
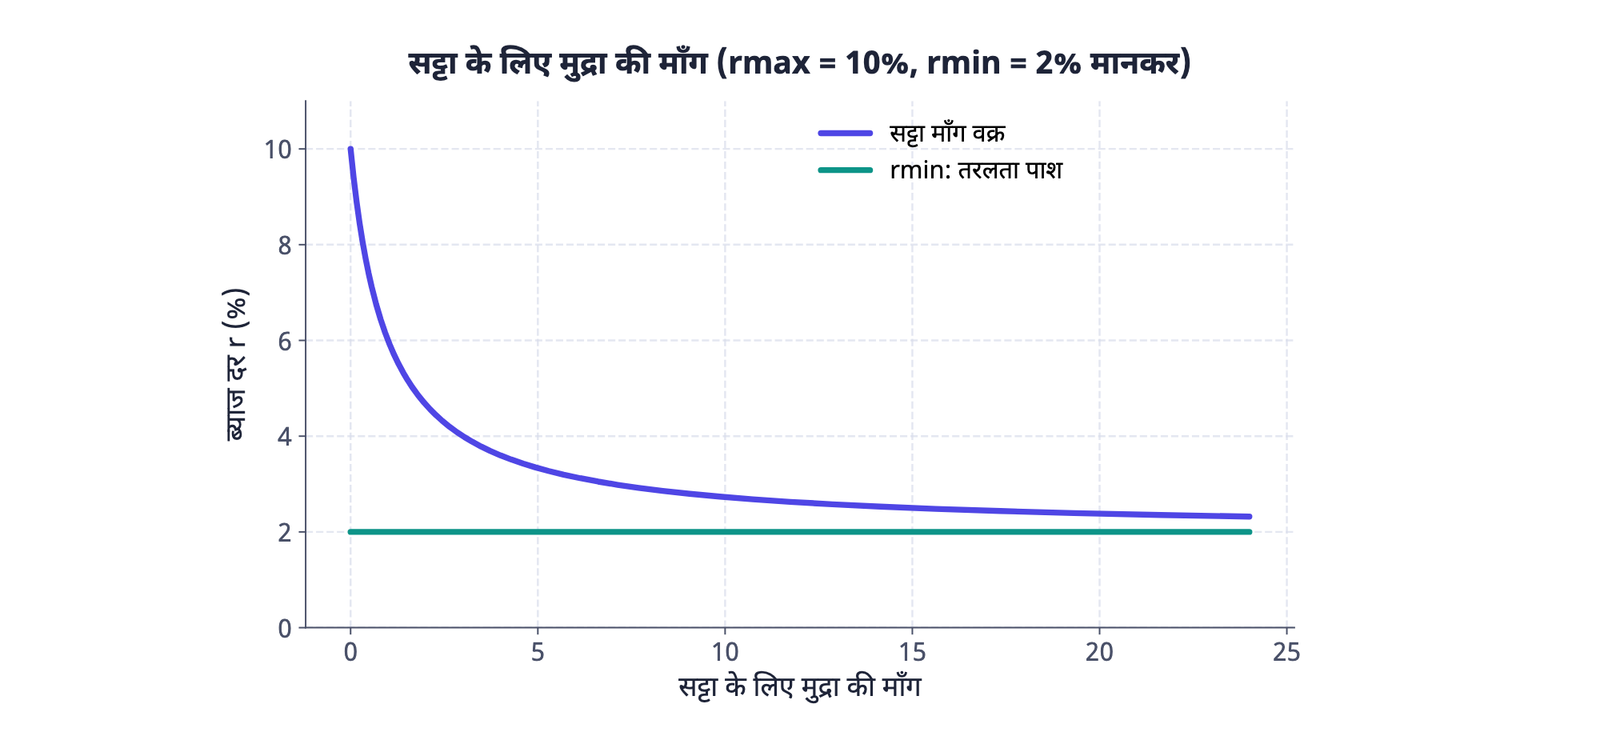
…(3.5)
कुल मुद्रा माँग = संव्यवहार माँग (वास्तविक GDP और कीमत स्तर के सीधे अनुपात में) + सट्टा माँग (ब्याज दर से प्रतिलोम)।
9 मुद्रा की पूर्ति: विभिन्न माप
- भारत में करेंसी नोट भारतीय रिज़र्व बैंक (देश का मौद्रिक प्राधिकरण) जारी करता है, पर सिक्के भारत सरकार जारी करती है
- बचत और चालू खातों की राशि भी मुद्रा है, क्योंकि इन पर चेक काटकर भुगतान होता है
माँग जमा (Demand Deposits)
- बचत और चालू खाते
- खाताधारक की माँग पर बैंक तुरंत देय
- चेक से भुगतान, M1 में शामिल
आवधिक (सावधि) जमा (Time Deposits)
- सावधि जमा (FD) जैसी
- परिपक्वता की निश्चित अवधि
- M3 में शामिल, M1 में नहीं
9.1 कागज़ी मुद्रा और वैधानिक पत्र
₹100 के नोट के कागज़ का मूल्य ₹100 से बहुत कम है, और ₹5 के सिक्के की धातु शायद ₹5 की नहीं। फिर भी लोग इन्हें स्वीकार करते हैं, क्योंकि इनका मूल्य जारी करने वाले प्राधिकरण की गारंटी से आता है: प्रत्येक करेंसी नोट पर भारतीय रिज़र्व बैंक द्वारा एक वादा किया जाता है (नोट पर RBI गवर्नर के हस्ताक्षर से) कि नोट प्रस्तुत करने पर RBI उतनी क्रय-शक्ति देने के लिए उत्तरदायी है।
करेंसी नोट और सिक्के कागज़ी मुद्रा (आदेश मुद्रा, Fiat Money) हैं: इनका सोने-चाँदी के सिक्के की तरह कोई आंतरिक मूल्य नहीं होता; इनका मूल्य जारी करने वाले प्राधिकरण की गारंटी से आता है।
करेंसी नोट और सिक्के वैधानिक पत्र (विधिग्राह्य मुद्रा, Legal Tender) हैं: देश का कोई नागरिक किसी भी लेन-देन के भुगतान में इन्हें अस्वीकार नहीं कर सकता। बचत या चालू खाते पर काटा गया चेक कोई भी अस्वीकार कर सकता है, इसलिए माँग जमा वैधानिक पत्र नहीं हैं।
9.2 संकुचित और व्यापक मुद्रा: M1, M2, M3, M4
मुद्रा की माँग की तरह मुद्रा की पूर्ति भी एक स्टॉक चर है: किसी निश्चित समय पर लोगों के बीच चलन में मुद्रा का कुल स्टॉक मुद्रा की पूर्ति है। RBI इसके चार वैकल्पिक माप प्रकाशित करता है।
M1 = CU + DD, जहाँ CU = जनता के पास करेंसी (नोट और सिक्के) और DD = व्यावसायिक बैंकों के पास जनता की निवल माँग जमाएँ। “निवल” का अर्थ है केवल जनता की जमाएँ गिनी जाती हैं; एक बैंक की दूसरे बैंक में रखी अंतर-बैंक जमाएँ मुद्रा पूर्ति में नहीं गिनी जातीं।
- M1 और M2 संकुचित मुद्रा; M3 और M4 व्यापक मुद्रा
- ये माप तरलता के घटते क्रम में हैं: M1 सबसे तरल और सौदों के लिए सबसे आसान, M4 सबसे कम तरल
- M3 मुद्रा पूर्ति का सबसे साधारण (प्रचलित) माप है; इसे समस्त मौद्रिक संसाधन (aggregate monetary resources) भी कहते हैं
दिया है (₹ करोड़)
जनता के पास करेंसी 400; बैंकों की निवल माँग जमाएँ 600; डाकघर बचत बैंकों में बचत जमाएँ 50; बैंकों की निवल आवधिक जमाएँ 1,500; डाकघर बचत संस्थाओं में कुल जमाएँ (NSC छोड़कर) 120
ज्ञात करना है
M1, M2, M3, M4
M1 = CU + DD = 400 + 600 = ₹1,000 करोड़
M2 = M1 + डाकघर बचत जमाएँ = 1,000 + 50 = ₹1,050 करोड़
M3 = M1 + निवल आवधिक जमाएँ = 1,000 + 1,500 = ₹2,500 करोड़
M4 = M3 + डाकघर की कुल जमाएँ = 2,500 + 120 = ₹2,620 करोड़
ध्यान दें: M3 में M2 नहीं, M1 जोड़ा जाता है।
9.3 भारत में M1 और M3 (परिशिष्ट 3.2, CBSE पाठ्यक्रम में नहीं)
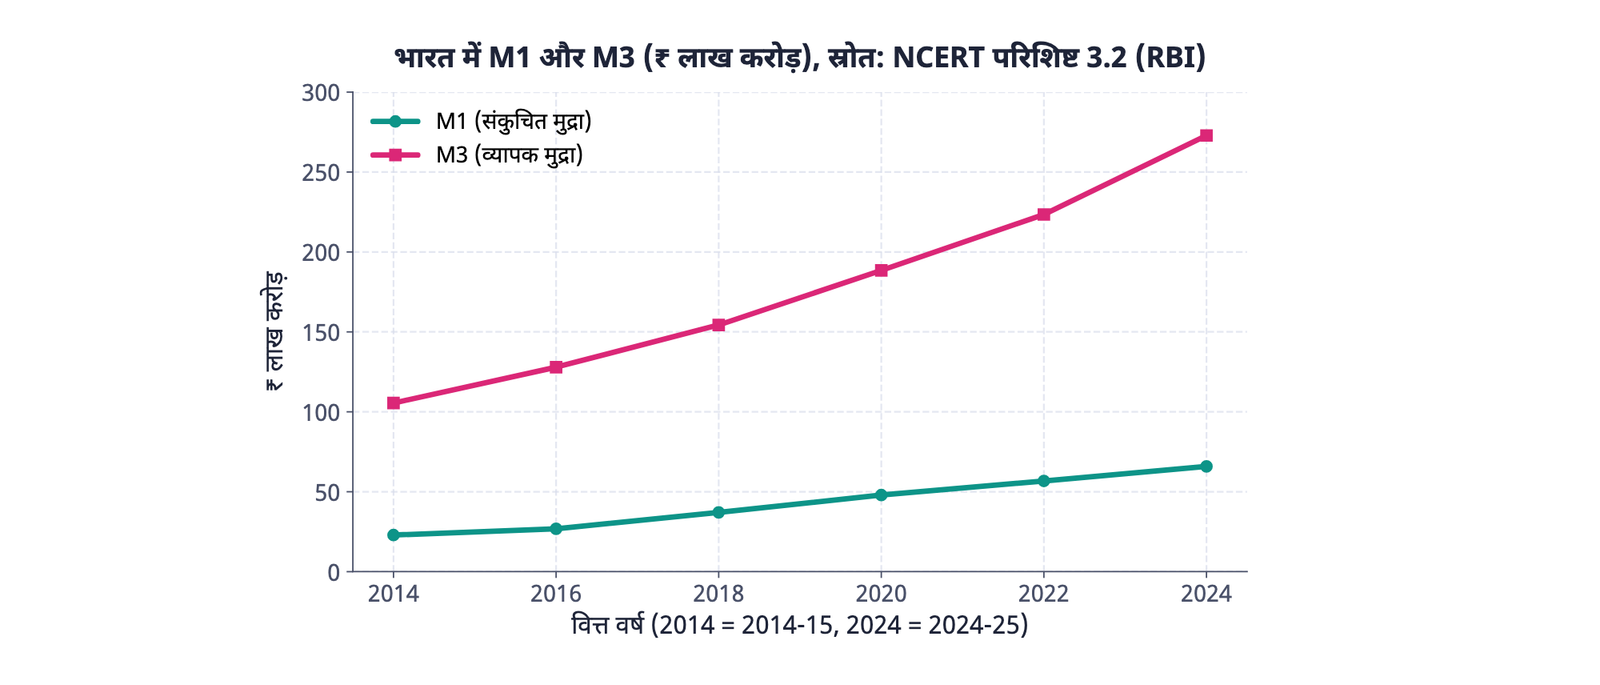
- दोनों कॉलमों का अंतर व्यावसायिक बैंकों की आवधिक जमाओं के कारण है: 2024-25 में 2,72,86,589 − 65,84,081 = ₹2,07,02,508 करोड़
- 2024-25 में M3, M1 का लगभग 4.14 गुना है, यानी जनता की अधिकांश मुद्रा आवधिक जमाओं में है
10 विमुद्रीकरण (बॉक्स 3.2)
विमुद्रीकरण (Demonetisation) वह कदम है जिसमें प्रचलित करेंसी नोटों की किसी श्रृंखला का वैधानिक पत्र (विधिग्राह्य) होने का दर्जा समाप्त कर दिया जाता है। भारत सरकार ने यह नई पहल नवंबर 2016 में की।
भ्रष्टाचार
भ्रष्टाचार की समस्या से निपटना
काला धन
काले धन की समस्या से निपटना
आतंकवाद
आतंकवाद की समस्या से निपटना
जाली मुद्रा
चलन में जाली (नकली) मुद्रा की समस्या
पूरी तरह टूटने और नकदी की कमी से बचाने के लिए सरकार ने प्रति व्यक्ति प्रतिदिन ₹4000 तक के पुराने नोट नए नोटों से बदलने की अनुमति दी।
आलोचना (नकारात्मक प्रभाव)
- बैंकों और ATM के बाहर लंबी कतारें
- चलन में करेंसी की कमी से आर्थिक क्रियाओं पर विपरीत प्रभाव
- समय के साथ स्थिति सुधरी और सामान्य हुई
सकारात्मक प्रभाव
- कर अनुपालन सुधरा, बड़ी संख्या में लोग कर के दायरे में आए
- बचत औपचारिक वित्तीय व्यवस्था में आई; बैंकों के पास अधिक साधन, जिससे कम ब्याज पर अधिक ऋण संभव
- सरकार का संदेश: कर की चोरी आगे सहन नहीं होगी; कर वंचक सोचेंगे कि अचानक दंडात्मक कर देने के जोखिम की अपेक्षा नियमित सामान्य कर देना उत्तम है; कर अनुपालन बढ़ेगा और भ्रष्टाचार घटेगा
- नकद सौदे औपचारिक भुगतान प्रणाली में आए; परिवार और फर्में नकद से इलेक्ट्रॉनिक भुगतान की ओर
पुस्तक की तालिका 3.5 के अनुसार चलन में करेंसी 2015-16 में ₹16,63,463 करोड़ थी, जो 2016-17 (विमुद्रीकरण का वर्ष) में घटकर ₹13,35,266 करोड़ रह गई, यानी ₹3,28,197 करोड़ (लगभग 19.7%) की कमी। 2017-18 में यह फिर ₹18,29,348 करोड़ हो गई। विमुद्रीकरण पाठ्यक्रम में “भारतीय आर्थिक विकास” के अंतर्गत भी पूछा जाता है।
11 सूत्र सारणी
| मात्रा | सूत्र |
|---|---|
| सापेक्ष कीमत | वस्तु A की कीमत ÷ वस्तु B की कीमत (कलम = 10 ÷ 2 = 5 पेंसिल) |
| चिट्ठा | आस्तियाँ = कोष + ऋण; देनदारियाँ = जमाएँ; नेट वर्थ = आस्तियाँ − देनदारियाँ |
| मुद्रा गुणक | 1 ÷ CRR |
| कुल जमाएँ | प्रारंभिक जमा × 1/CRR |
| कुल ऋण (साख) | कुल जमाएँ − प्रारंभिक जमा = प्रारंभिक जमा × (गुणक − 1) |
| अधिकतम ऋण (मार्जिन) | प्रतिभूति मूल्य × (1 − मार्जिन) |
| M1 / M2 / M3 / M4 | CU + DD / M1 + डाकघर बचत जमाएँ / M1 + निवल आवधिक जमाएँ / M3 + डाकघर कुल जमाएँ |
| संव्यवहार माँग (CBSE में नहीं) | ; v = 1/k |
| वर्तमान मूल्य (CBSE में नहीं) | प्रतिफल ÷ (1 + r) + प्रतिफल ÷ (1 + r)2 + … |
| सट्टा माँग (CBSE में नहीं) |
12 परीक्षा में पूछे जाने वाले अंतर
| आधार | केंद्रीय बैंक (RBI) | व्यावसायिक बैंक |
|---|---|---|
| मुख्य उद्देश्य | अर्थव्यवस्था के हित में मुद्रा पूर्ति और साख का नियंत्रण | जमा और ऋण की ब्याज दरों के अंतर (स्प्रेड) से लाभ |
| करेंसी | नोट जारी करने का एकमात्र अधिकार | नोट जारी नहीं कर सकते; साख (जमा) बनाते हैं |
| ग्राहक | सरकार और बैंक | जनता और फर्में |
| भूमिका | अंतिम ऋणदाता, साख नियंत्रक | जमा स्वीकार करना, ऋण देना |
| आधार | CRR | SLR |
|---|---|---|
| कहाँ रखा जाता है | केंद्रीय बैंक (RBI) के पास | बैंक के अपने पास |
| किस रूप में | नकद कोष | निर्दिष्ट तरल आस्तियाँ |
| बढ़ाने का प्रभाव | दोनों में ऋण देने योग्य धन घटता है, साख घटती है | |
| आधार | रेपो दर | उलट रेपो दर |
|---|---|---|
| धन का प्रवाह | RBI से बैंकों को (RBI उधार देता है) | बैंकों से RBI को (RBI धन सोखता है) |
| समझौता | RBI प्रतिभूति खरीदता है, बाद में बेचेगा | RBI प्रतिभूति बेचता है, बाद में खरीदेगा |
| बढ़ाने का प्रभाव | बैंकों का उधार महँगा, साख घटती है | बैंक धन RBI के पास रखते हैं, साख घटती है |
| आधार | परिमाणात्मक उपकरण | गुणात्मक उपकरण |
|---|---|---|
| उद्देश्य | कुल साख और मुद्रा पूर्ति की मात्रा का नियंत्रण | बैंकों को ऋण देने के लिए प्रोत्साहित या हतोत्साहित करना |
| उदाहरण | CRR, SLR, बैंक दर, रेपो, उलट रेपो, खुले बाज़ार की क्रियाएँ | सीमा अनिवार्यता (मार्जिन), नैतिक दबाव |
| आधार | संकुचित मुद्रा | व्यापक मुद्रा |
|---|---|---|
| माप | M1, M2 | M3, M4 |
| तरलता | अधिक | कम |
| आवधिक जमाएँ | शामिल नहीं | शामिल |
| आधार | बैंक दर | रेपो दर |
|---|---|---|
| ऋण का प्रकार | RBI द्वारा बैंकों को सामान्य ऋण की दर | प्रतिभूति पुनर्खरीद समझौते पर अल्पकालिक उधार की दर |
| प्रतिभूति | पुनर्खरीद समझौता नहीं | सरकारी प्रतिभूतियों का पुनर्खरीद समझौता |
- वस्तु विनिमय: मुद्रा के बिना विनिमय; मुख्य कमी आवश्यकताओं के दोहरे संयोग का अभाव
- मुद्रा के कार्य: विनिमय का माध्यम, लेखा की इकाई, मूल्य संचय, स्थगित भुगतानों का मान
- कीमत स्तर बढ़े तो मुद्रा की क्रय-शक्ति घटती है
- RBI 1935: निर्गमन बैंक, सरकार का बैंक, बैंकों का बैंक, साख नियंत्रक, विदेशी मुद्रा भंडार का संरक्षक
- उच्च शक्ति द्रव्य = RBI की जारी करेंसी (जनता + बैंकों के पास)
- स्प्रेड = ऋण की ब्याज दर − जमा की ब्याज दर = बैंक का लाभ
- आस्तियाँ = कोष + ऋण; देनदारियाँ = जमाएँ
- मुद्रा गुणक = 1/CRR; CRR 20% पर ₹100 से ₹500 जमाएँ, ₹400 ऋण
- CRR, SLR, बैंक दर, रेपो, उलट रेपो, मार्जिन बढ़ाने और बॉन्ड बेचने से मुद्रा पूर्ति घटती है
- गुणात्मक: नैतिक दबाव, सीमा अनिवार्यता; 40% मार्जिन पर 60% तक ऋण
- कागज़ी मुद्रा: आंतरिक मूल्य नहीं; वैधानिक पत्र: अस्वीकार नहीं कर सकते; चेक वैधानिक पत्र नहीं
- M1 = CU + DD; M3 = M1 + निवल आवधिक जमाएँ; M1, M2 संकुचित; M3, M4 व्यापक
- विमुद्रीकरण नवंबर 2016: ₹500, ₹1000 पुराने नोट बंद; ₹500, ₹2000 नए
- क्या मैं वस्तु विनिमय की हर कमी के सामने मुद्रा का कार्य लिख सकता हूँ?
- क्या मैं किसी CRR और प्रारंभिक जमा से गुणक, कुल जमाएँ और कुल ऋण निकाल सकता हूँ, और उल्टा CRR भी?
- क्या मैं साख सृजन की तालिका पहले दो राउंड और अंतिम पंक्ति के साथ बना सकता हूँ?
- क्या मैं हर उपकरण के लिए बता सकता हूँ कि मुद्रा पूर्ति घटाने के लिए RBI उसे बढ़ाएगा या घटाएगा?
- क्या मैं विमुद्रीकरण की तिथियाँ, उद्देश्य और दोनों तरह के प्रभाव लिख सकता हूँ?